2026年4月、ニューヨーク・タイムズに「シリコンバレーは永続的下層階級に身構えている」という論説が載った。本稿は、この論説が提起した問いを出発点に、AIが労働を代替していく世界の経済構造を、経済学の枠組みで1段ずつ検討し、その推論を一次資料の検証にかけて整理したものである。
中心にあるのは「AIは永続的下層階級(permanent underclass)を生むのか」という問いだ。これを5つの問いに分けて順に扱う。何がAIによる代替を律速する(そのボトルネックになる)のか。どの仕事がいつ消え、何が生まれるのか。AIが生む超過利潤は誰に集まるのか。その集中した世界で、個人と事業は何を足場にできるのか。そして、その需要は持続し、AIはパイそのものを広げるのか。本文ではこの5つの問いを、それぞれ複数の部に展開して詳しく追う。律速は第1部、消える仕事と生まれる仕事は第2部と第8部、レントは第3部、個人と事業の足場は第4部・第7部・第9部、需要が持つかとパイが広がるかは第5部・第10部・第11部で扱う。第6部は、実証が論理を引き戻す蝶番である。
結論を先に述べておく。過少消費の系譜(マルクス、カレツキ、ケインズ)の論理を最後まで進めると、分析は「永続的下層階級は安定した均衡である」という暗い場所に行き着く。これは1つの枠組みの最悪ケースであって、論理そのものではない。そして実証データを入れた途端、結論は一段下がった。引き戻すのは実測だ。物理労働も認知の自律性も、まだ信頼にはほど遠い。最もありそうな近い将来の形は、部分的な代替が周期的な金融危機をはさみながら続く、マルクスというよりミンスキーに近い世界である。ただしその金融危機の時期は、本稿で最も確信度の低い見立てで、確定した数字ではなく脆い資金構造からの推論にすぎない。いずれにせよ猶予は壁ではなく時計であり、時計は前に進みつづける。
そして最終的に見えてきたのは、悲観か楽観かは事実の問題ではなく、どの指標で測るかの問題だということだった。超過利潤(レント)で測れば富は集中し、絵は悲観的になる。だがベネフィット(人々が受け取る便益)で測ると、AIは史上もっとも多くの人に専門的な能力を届ける。ただしベネフィットはレントとは別の台帳だ。消えた労働者が失った賃金は1円も払わないし、そのアクセスでさえ、各人が何に変換できるかにおいて不平等である。私たちが向かうのは、能力へのアクセスがかつてなく平等になり、そのアクセスが変換する富と権力がかつてなく集中する、2つに裂けた未来である。
数値はいずれも2026年半ば時点のもので、Epoch AI、METR、世界経済フォーラム、EU AI法、スタンフォードのDigital Economy Lab、NBERなどの一次資料に拠っている。検証には生成AIによる調査の仕組み(1回あたり約100の探索エージェント、25前後の一次ソース、3票による事実確認)を計17回用い、検証を通らなかった主張は本文から外した。先に射程を断っておく。本稿は米国と同盟経済圏の、近〜中期の均衡を分析したものだ。結論を動かしうる5つの大きな変数(国家主導の中国、人口減、計算のエネルギー上限、計測されない無償ケア経済、過去に外れた下層階級予言の歴史的ベースレート)は、解かずに括弧へ入れている(方法論ノート参照)。
この説はこう主張する。人々に資産を築く時間はもう限られていて、AIとロボットが人間の労働を置き換えきるほど進歩すると、私たちは今いる階級の位置に固定される。富める者は超知能を従えて生き、それ以外は無用とされ、福祉の残りで暮らすことになる、と。論説は反発の兆しまで伝えている。AIの象徴に向けてひそかに広がる破壊行為、自分の仕事を自動化していくエンジニアたちの自嘲、経営の現場に漂う不安である。
この主張を確かめるために、2段階の方法をとった。まず経済学の確立した枠組み、すなわち不法行為法の経済学、産業組織論、補完資産論、有効需要の理論を使って論理を組み立てる。次に、その論理が前提としている事実を一次資料にあたって確かめる。「先に推論し、後で照合する」というこの順序が肝心だった。AIに先に答えを出させると、自分の判断を較正する機会が失われてしまう。論理が最悪の像を描き、どこに天井とブレーキがあるのかは実証で確かめる、という役割分担である。
最初に1つ断っておく。ここでいう「論理」は、あえて選んだ最悪ケース、すなわちマルクスとカレツキの過少消費の系譜だ。同じくらい正当な別の枠組み(オーターの新タスク創出、リカードの比較優位)は、もっと暗くないところから始まる。だからこの作業が測っているのは、最も暗い、擁護に堪える模型とデータとの隔たりであって、論理そのものと現実との隔たりではない。
実際、その最悪ケースの論理は安定して固定された下層階級まで降りていったが、実証はそれを激しい景気循環に近いものへと引き戻した。この2つのあいだの隔たりこそ、この作業でいちばん役に立った発見であり、本稿の大半はその隔たりについて書いている。
分析の全体を貫く2つの原理を、先に置いておきたい。
1つは「計算可能性の時計(calculability clock)」と呼んでいるものだ。AIは、結果の正否を自動で安く確かめられる領域や、シミュレーションできる領域で強い。逆に、例外だらけの判断や物体の操作のような、乱雑な現実では弱い。この原理は、本稿の議論の多くを担っている。認知労働の代替速度も、物理労働の限界も、最先端モデルが生む超過利潤の在りかも、これで見通せる。一見ばらばらに見える各部をつなぐ主要なレンズの1つだ。ただし唯一の力ではない(賃金、スイッチングコスト、組織の慣性、免許もまた効く)。そして1つの原理が何もかも説明するように見えるときは、それが静かに当てはまらない箇所に注意したほうがいい。
もう1つはヴァリアンの補完財の原理である。安くユビキタスになりつつあるものの補完財になれ、その代替財になるな、という教えだ。AIが認知的な実行作業を安くするほど、希少になるのはその補完にあたるもの、つまり信頼や説明責任、関係、意味のほうである。ここにティース(1986年)を重ねる。イノベーションの核がコモディティ化すると、利益はイノベーター本人ではなく、その周りの希少な補完資産を持つ者に流れる。2つを合わせると、価値がどこから抜けてどこへ溜まるかが見えてくる。
要点:AIに仕事を奪われるかは、技術力ではなく「誤りの責任を保険にかけられるか」で決まる。実装=min(技術的な能力、責任の保険可能性)。人間をループに残す配置は過渡的なものにすぎない。
「どの仕事がAIに奪われるか」を、たいていの議論は仕事の難しさで順位づける。私はこれが間違った軸だと考えている。本稿の第1の主張は、AIの代替性を決めるのは技術的な能力だけではなく、責任を負担できるかどうかだ、というものである。式にすれば次のようになる。
実装可能な自動化 = min(技術的な能力、残余誤差の保険可能性)
minの関数であることが肝心だ。技術が100%でも、残った誤りの責任を負える主体がいなければ、実装はゼロにとどまる。自動運転が「もうすぐ」と言われ続けて普及しなかったのは、この右側の項が詰まっていたからだ。運転そのものが難しかったのではない。1万回に1回まちがえたとき、その損失を誰が引き受けるのか、が詰まっていた。損害の小さい仕事(第1波のコールセンターやデータ入力)では、縛るのは能力の項のほうで、代替は能力にそのまま従う。保険可能性の項が支配するのは、損害の大きい専門職である。そしてminは単純化であって、二値の門ではない。現実の実装は連続的で、後述する人間をループに残す配置は、門を破る例外ではなく、2つの極のあいだの領域にあたる。
不法行為法を経済学に還元すると、それは「誰が悪いか」を問うているように見えて、実は「誰がその損失を最も安く負担でき、しかも負担する気があるか」を問うている(カラブレイジの「最小回避費用者」、1970年)。十分な資本を持つ主体が、残った誤りを保険数理的に値づけでき、なおかつそれを引き受けると決めた瞬間に、実装は起こる。
現にそれが起きた。Waymoはドライバーなしで走り、事故の責任を自社で負っている。メルセデスのレベル3は、作動中の事故責任をメーカーが負うと明言した。技術が一線を越えたというより、保険の数式が越えたのだ。この見方が大事なのは、律速しているのが技術ではなく金融と法だ、という点にある。そして金融や法の制約は、技術とは別の速さで動く。
1つ込み入った点がある。minの2つの項は、完全には独立でない。残った誤りを保険数理的に値づけするには、まずその誤りが有界で測定可能でなければならず、それ自体が技術的な達成だからだ。だからこのゲートは、横並びではなく順番に効く。能力が届いて初めて、誤りを値づけできる。だが「もうすぐ」と言われ続けた自動運転の十年が示すように、能力が届いても値づけがすぐ続くとは限らず、金融の項は技術の項が満たされた後も何年も律速しうる。その遅れこそ、能力だけを見る予測が見落とす部分だ。(付録Aが認知と物理の能力をドライバー#2・#3として独立のゲート扱いするのは、まさにこの理由による。)
ある仕事の誤りが保険にかけられるようになり、人間がループから外れていく速さは、次の4つで決まる。
表1 責任の内部化可能性を決める4次元
| 次元 | 速く代替される | 長く残る |
|---|---|---|
| 1件あたりの損害規模 | 小さい | 大きい |
| 不可逆性 | 可逆 | 不可逆 |
| 保険数理的な予測可能性 | 高い(早く代替へ) | 低い |
| 被害者の特定性 | 低い | 高い |
3番目だけが逆を向いている。予測しやすいほど、早く代替される。放射線科の読影は技術的には何年も前から可能だったが、誤診が取り返しのつかないこと、そして署名できる者を免許が絞っていることで残った。コールセンターにはそうした盾がなく、能力が届いた途端に落ちた。
ここに、あとで何度も顔を出す皮肉がある。リスクを値づけすることそのものを専門にする職業、つまり保険引受人、アクチュアリー、与信審査の担当者ほど、まっさきにさらされる。彼らの領域がいちばん測りやすく、しかも雇い主はすでに彼らを置き換えるのに必要なデータを抱えているからだ。紺屋の白袴である。
この論理からすると、人間をループに残す配置(Human-in-the-loop、HITL)は終着点ではない。保険数理のデータが薄すぎて誤りを値づけできない、その間だけ続く過渡的な状態である。
さらに、人間が残る場合でも、その多くは「モラル・クランプルゾーン」として残る(エリッシュ、2019年)。機械の誤りを捕まえるからではなく、事故のときに責めを負わせる相手として残されるのだ。航空の分野で確かめられてきた自動化への過信は、精度が上がるほど人間が検証をやめてしまうことを示している(パラスラマンとライリー、1997年)。残りの0.01%を捕まえる力こそが人間を残す唯一の理由だったのに、システムの精度そのものが生む過信によって、その力が失われていく。クランプルゾーンは、役職を組織図に残したまま、その実際の機能を空洞化させる。
責任の構造がHITLを要求したとしても、それが守るのは仕事の存在だけで、賃金の水準ではない。判を押すだけの業務なら誰にでもでき、労働の供給が無限になり、賃金は底まで競り下げられる。賃金を支えているのは責任の構造ではなく、免許による供給の制限である(クライナーとクルーガー、2013年)。この「仕事が残る」と「賃金が残る」の区別は、後の産業耐性の議論で決定的に重要になる。そこでは「安全」とされる専門職のいくつかが、身体は安全でも報酬は骨抜きになることが見えてくる。
要点:代替の速さは「計算可能性の時計」で決まり、3つの波で進む。リスクを計算する職業ほど先に消え、能力が届いた直後はジェヴォンズの逆説で一時的に増える。労働市場は両端に偏り、中間が空洞化する。
ある職業の誤りが保険数理に乗る速さは、5つの要因で決まる。これは技術的な能力とは別に働く。
表2 計算可能性の時計を決める5要因
| 要因 | 速い(早く代替) | 遅い(長く残る) |
|---|---|---|
| 意思決定の頻度・量 | 高頻度・大量 | 稀 |
| ケースの均質性 | 均質・反復的 | 一点物・多様 |
| 結果フィードバックの速度 | すぐに正否が出る | 数年後・曖昧 |
| 最悪事態の規模と可逆性 | 小・可逆 | 破滅的・不可逆 |
| 因果帰属の容易さ | AIのミスと切り分けられる | ノイズと区別できない |
「AIがどれだけ賢いか」よりも、「その仕事の誤りがどれだけ早く保険数理に乗るか」のほうが、予測の役に立つ。予測の道具はベンチマークではなく時計のほうだ。これを将来の予測のかたちに直すと、5因子すべてで「速い」職業は、能力が届いてから数年のうちに代替されるはずで、すべて「遅い」職業は、能力がはっきり届いた後も抵抗するはずだ。だがこれはきれいには反証しにくく、クリーンな検証のように見せかけるより、認めておくほうがいい。現実の職業はどれも全因子で同時にばらつく(放射線科は不可逆性・免許・時計が同時に効く)ので、事後に因子の重みを付け替えれば、ほぼどんな結果も合理化できてしまう。時計は方向性の予測子であり整理のレンズであって、1回のきれいな実験で反証できる法則ではない。
表3 代替の3波
| 波 | 時期 | 特徴 | 該当職 |
|---|---|---|---|
| 第1波 | 0〜2年(進行中) | デジタル完結・高頻度・低リスク・責任問題なし | コールセンター、データ入力、定型コピー、翻訳、ジュニア開発 |
| 第2波 | 2〜4年 | 専門職だが保険数理の基盤が既にある | 金融アナリスト、コンサル成果物、会計監査、契約法務、保険引受 |
| 第3波 | 4年〜 | 物理性・破滅的リスク・一点物 | 外科、複雑な診断、法廷弁護、経営判断、熟練技能 |
1つめ。リスクを計算する職業ほど、まっさきに計算されて消える。保険引受人、アクチュアリー、与信審査、リスク管理。これらは第2波の先頭に来る。第1部で見たとおり、彼らの領域がいちばん計算しやすく、しかも雇い主はすでに自動化に必要なデータを抱えているからだ。
2つめ。ジェヴォンズのパラドックスによって、能力が届いた直後にかえって増える職業がある。2016年、ヒントンは「放射線科医の養成は今すぐやめるべきだ、5年でAIに置き換わる」と述べた。ところが2016年から2023年にかけて、放射線科医はむしろ増えた。AIで読影が安くなると検査の依頼が激増し、単価と件数をかけ合わせた需要の総量が膨らんだのだ。能力の到達は、ただちに減少を意味しない。能力が届き、誘発された需要でいったん増え、そこへ計算可能性の時計が追いついて、ようやく減りはじめる。(増加は実測だが、時計が予測する減少のほうは、放射線科については、まだ観測ではなく予測である。)このS字の遅れを見落とすと、時計の進み方を、増える側でも減る側でも読みちがえる。
新しく生まれる仕事は、おおむね労働集約度が低い。その結果、労働市場は両端に偏っていく。高スキルの端(AIを使いこなす仕事、責任を引き受ける仕事、起業)と、低スキルの端(対人ケア、技能職)が残り、中間のホワイトカラーが空洞になる。そして中間が抜けると、低い側から高い側へ登る経路そのものが消える。この空洞化は組織の内側とキャリアの梯子にも及ぶ。第4部・第7部で展開する。
要点:最先端の3社はシェアと収益は堅く保つが、持続的なレントは時間地平で割れる。オープンウェイトが3〜10か月遅れで価格に天井をかけ、囲い込みは実測では弱い。シェア≠レント。頂点のゲートは残るが、囲うものは最先端そのものから、その無制限の利用へと狭まった。
ここは本稿の検討で最も往復した論点で、最も詳しく書くだけの価値がある。
AIによるソフトウェア開発の急増は、一見するとジェヴォンズの誘発需要のように見える。だが放射線科の読影とは、需要の裏付けが決定的に違う。
表4 2種類のジェヴォンズ
| 外生需要型 | 投機需要型 | |
|---|---|---|
| 例 | 放射線科の読影 | AIソフトウェア開発 |
| 需要の源泉 | 外からの支払い意思(病人・保険償還) | 将来の収益への賭け |
| 反転リスク | 低い | 高い(収益が出なければ蒸発する) |
| 性質 | 頑健・一方向 | 再帰的・双方向(ソロスの言う反射性) |
ソフトウェア開発が膨らんだのは「誰でも作れるようになった」からだが、その大半は収益が証明されていない賭けで、原資はベンチャー資金と企業の実験予算である。ゴールドラッシュの比喩でいえば、基盤モデルの大手はツルハシを売る側だ。だから売上のかなりの部分は循環的である。採掘者が掘り当てた利益ではなく、採掘者の資本に支えられている。採掘者のあいだに「金は出ない」という認識が広がれば、ツルハシ需要もそれにつれて縮む。例外は、機微で価値の高いエンタープライズの中核で、ここでは外からの実需が収益に床を張る。つまりツルハシ売りは半ば守られ、半ばさらされている。この区別は、第5部・第6部で鋭さを増して戻ってくる。
最先端のモデルを開発する3社、OpenAI・Anthropic・Google DeepMind は、表向きは強固な寡占に見える。挑戦者の候補を順にあたると、どれも倒れていく。
表5 市場構造マップ(脅威の評価)
| 脅威 | 評価 | 根拠 |
|---|---|---|
| 独立系VCスタートアップ | 挑戦できない | 資本市場が「追いつき・堀・利益」の筋書きを求めて資金を止める。Inflection→Microsoft、Adept→Amazon、Character→Google(逆買収) |
| 中国系モデル(DeepSeekほか) | 別の圏 | 地政学とデータ統治で隔てられ、西側エンタープライズはコンプライアンス上APIを採用できない |
| OSS・ソブリン(Llama/Gemma/Mistral/Nemotron) | シェアは奪えない | 競合ではなく道具。Metaは補完財のコモディティ化、NVIDIAはGPU需要の創出、Googleはマインドシェア、ソブリンは戦略的自律のため |
| 高価値の仕事 | 上位3社が確保 | プレミアムが集中する |
| コモディティ層 | 床が天井をかける | OSSの短い遅れ(一般能力で約3か月、エージェント系で8〜10か月)が価格を抑える |
ここで肝心なのはオープンウェイトの行だ。最先端の資金は、リターンの数式が閉じなくなったベンチャー資本から、ハイパースケーラーの戦略資本とソブリン資金へ移住した。そしてその同じ移住が、上位3社の外に、目的関数が「リターン」ではなく「補完財のコモディティ化」や「戦略的自律」である非VC資本を大量に残す。オープンウェイトを支えているのは、まさにこの資本だ。オープンウェイトはレントを奪おうとしているのではない。全員のためにレントを壊そうとしている。リターンを求めていないがゆえに資金を枯らせない競合は、スタートアップの挑戦者とは別種の力である。そして中国の圏を隔てるコンプライアンスの壁が止めるのはAPIであって、モデルの重みではない。壁の内側の市場でも、他者が再ホストできるオープンな公開を通じて、世界のコモディティ価格を決めることはできる。本部のオープンウェイトの床が、上の採用マップと同じ国境に従わないのはこのためだ。
自然な直観として、検討の過程で出たのが「これは通信キャリアのように落ち着く」という見立てだ。価格競争をしない3つの大手がいて、オープンウェイトやソブリンが安かろう悪かろうのMVNO(仮想移動体通信事業者)を演じ、品質ティアで安定した棲み分けができる、と。
この直観の背後にある産業組織論の力学は本物だ。巨大な埋没固定費は自然寡占を生む。少数(3社)なら、フォルク定理によって暗黙の協調が成り立つ。容量の制約はゲームをクールノー競争へ寄せ、これはベルトランの価格競争と違って正のマージンを残す。ここまではアナロジーが成立する。
だがこれは1つの隠れた前提に乗っている。通信の安定均衡は「能力がプラトーに達した均衡」だ。「どの社も似た品質」とは、能力が頭打ちになって均質化した状態を指す。能力が不連続に跳ね続けるなら、均衡は不安定で、ティアは固定されない。
そしてMVNOの側のアナロジーは、はっきり破れる。
通信のMVNO:既存事業者の設備に従属する
            (卸を借り、混雑時にスロットリングされる)
            → 棲み分けは安定する
オープンウェイト:独立している(自前で訓練し、中立のクラウドに乗り、スロットリングされない)
            → 自律的に自分の品質を上げられる
低価格でありながら自分の品質を独立に上げていく参入者の正しい参照クラスは、MVNOではなくクリステンセンの「ローエンド型破壊」である。Unix→Linux、製鉄のミニミル、日本車。「大半の大企業は高品質のほうを選ぶ」は、既存企業がローエンド型破壊に追いつかれる直前に必ず口にする台詞だ。さらに2つの違いが決定的だ。電波は法的に希少な資源(国家の免許)だが、計算資源とモデルの重みには法的な排他性がない。そして通信には絶対になかった「毎年良くなる無料の代替財」が、ここには存在する。オープンウェイトがその代替財である。
ここがこの部の要だ。コカ・コーラは、化学的には同じプライベートブランドに対して、ブランドと流通でシェアを守っている。それでもジェネリックの100倍の値はつけられない。上位3社も、流通・ブランド・乗り換えの習慣でシェアは保てるが、厚いマージンは保てない。
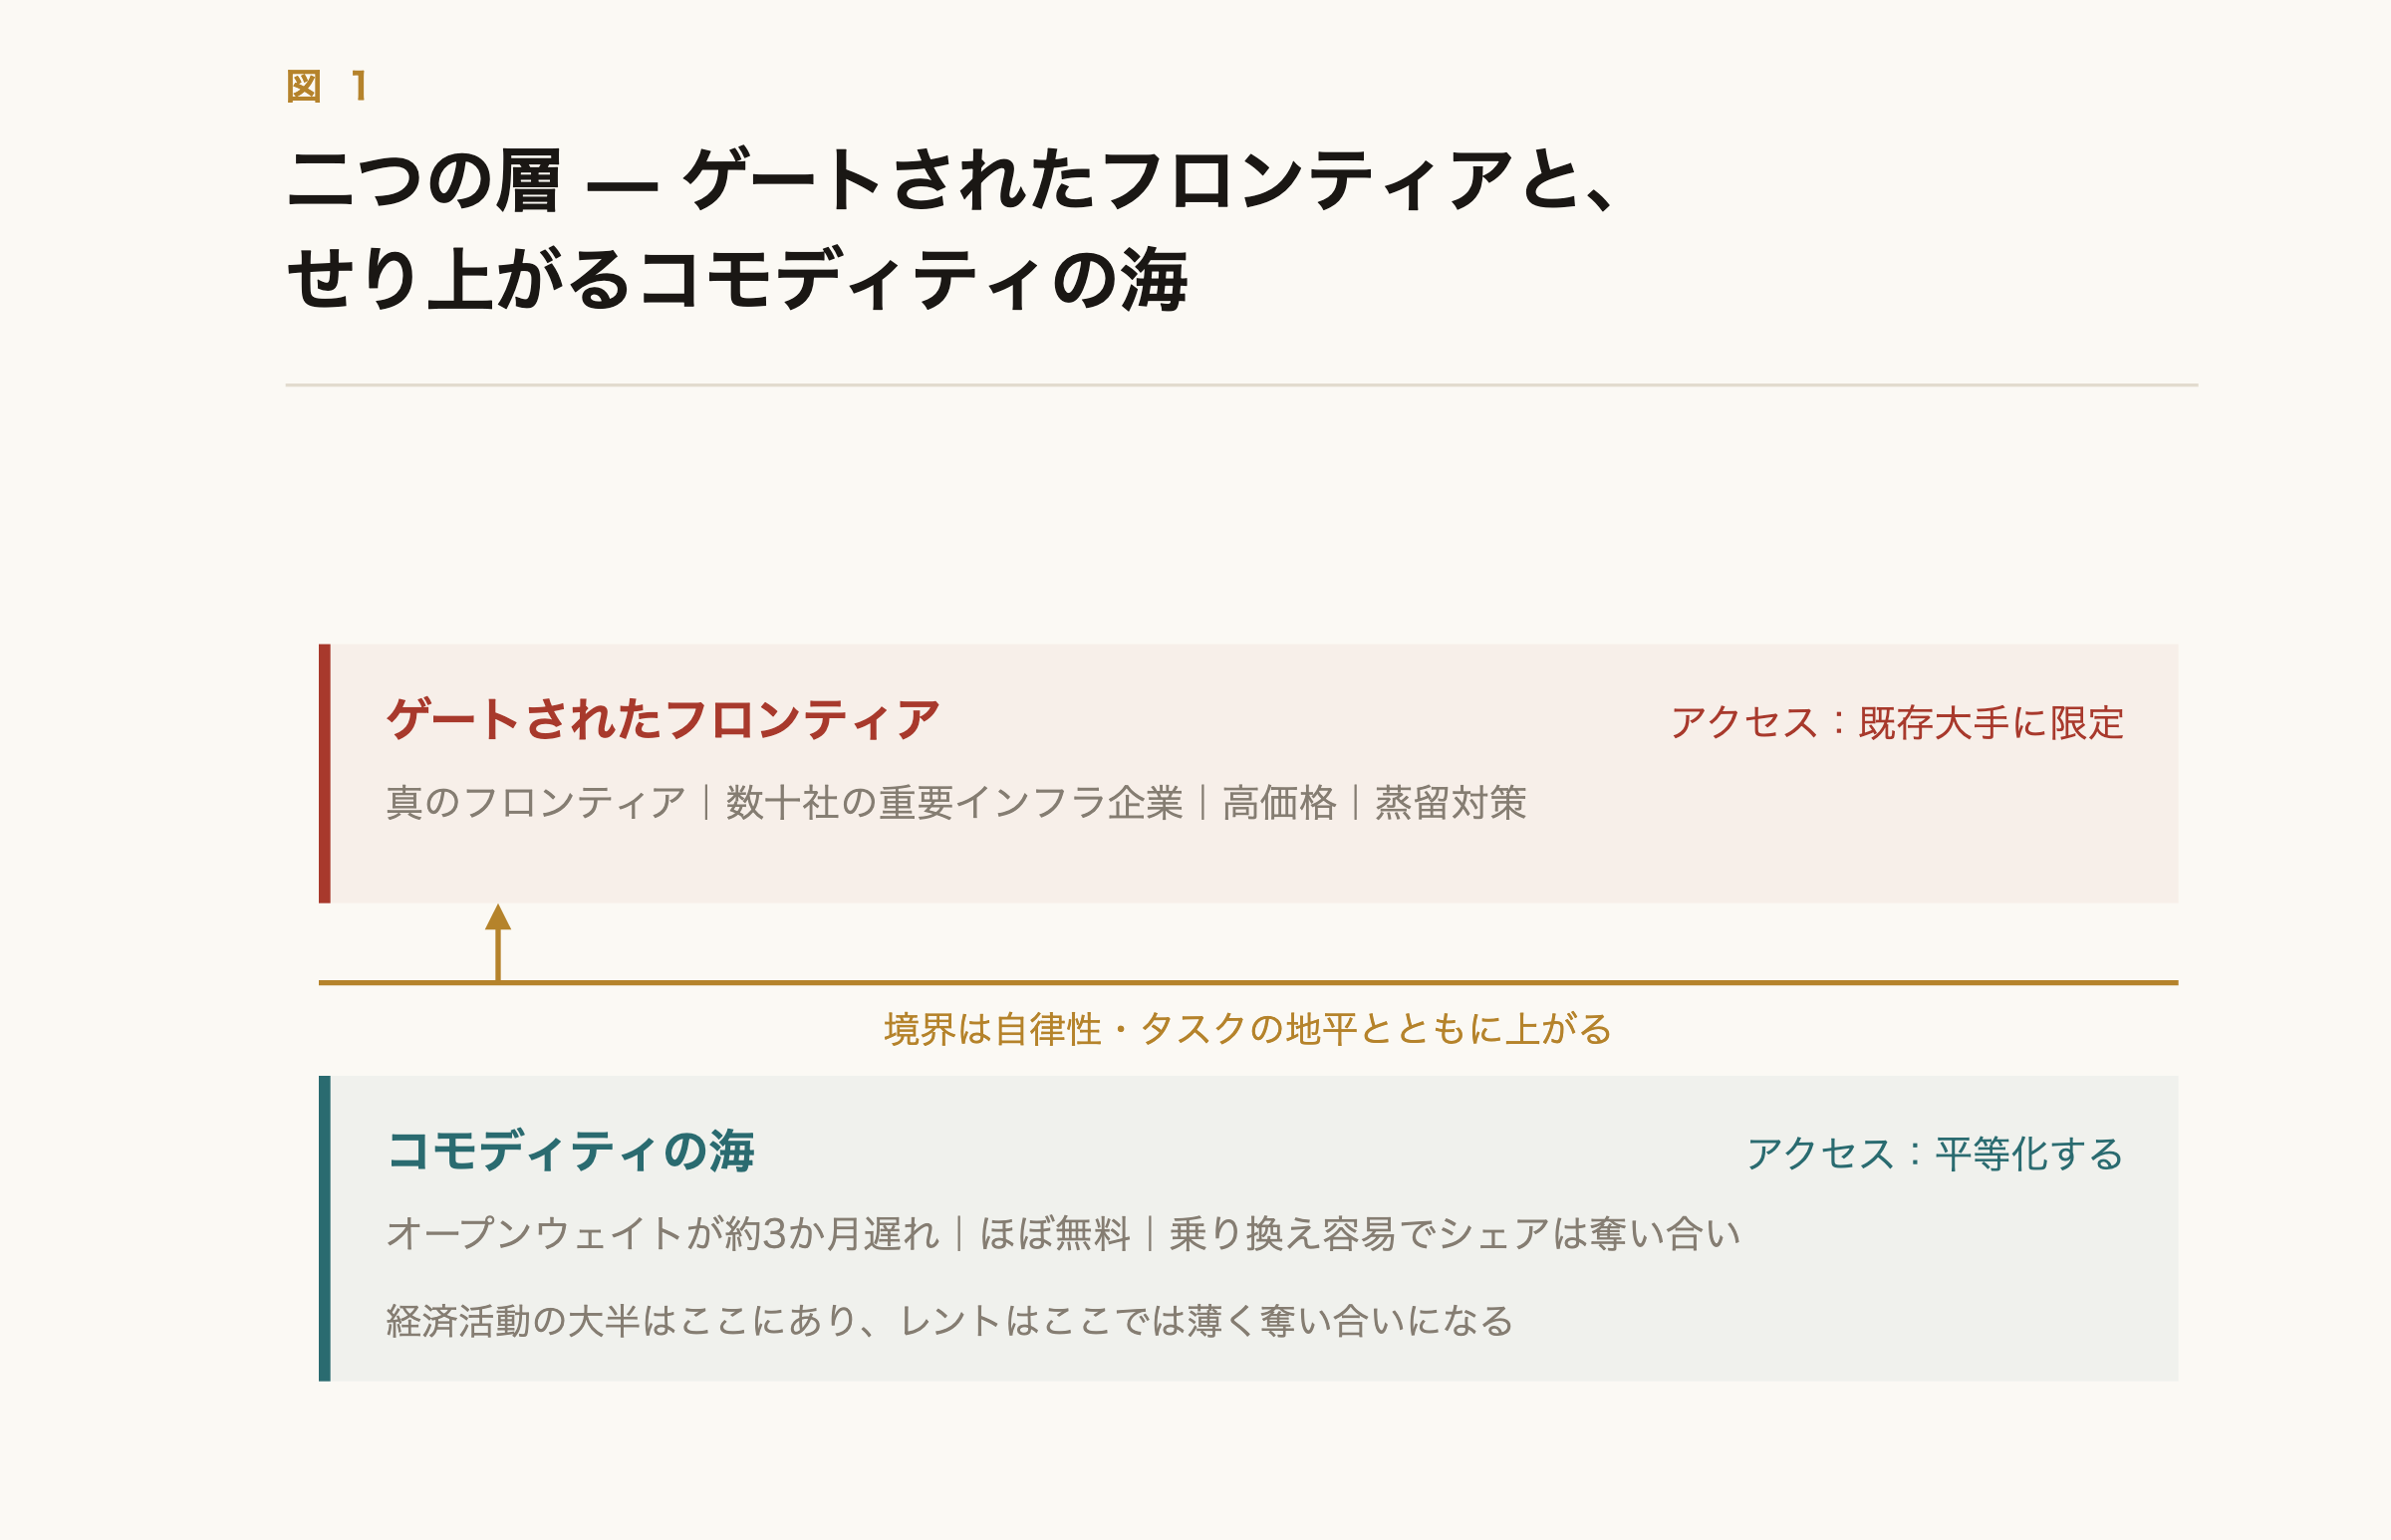
一般的な能力で見ると、最良のオープンウェイトは最先端のモデルにわずか3か月ほどしか遅れておらず(Epoch AI)、ときに差がゼロまで縮む。ただしこの3か月は最も狭い読みで、しかも非単調だ(90%区間でおよそ1〜5か月)。非公開・エージェント系のベンチ、つまりレントが本来宿るはずの高価値なエンタープライズの作業では、差はもっと広く、8〜10か月に近い。それでも、無料で、なお改善し続ける代替物は、その広いほうの差でも十分に近く、知能というコモディティの価格にきつい天井をかける。堀は一季節であって、一世代ではない。シェアを保つこととレントを保つことは別の事実で、両立する。シェア≠レントだ。
図1 2つの層。線の下では知能へのアクセスが無料へ向かい、線の上では最先端のモデルが既存大手に限定される。境界は上がり続ける。
では、持続的なレントはどこに残るのか。安い仕事と高い仕事のあいだではなく、高い仕事の内側に残る。
高価値なエージェントのワークロード(大きな予算)の内部:
  ・難しい計画のステップ                → 最先端(高単価)  ← トークンの約10%
  ・ツール呼び出し・検索・要約・定型コード → 廉価/床のモデル(低単価)← トークンの約90%
床が効くのは「安い仕事」ではなく、高価値な仕事の中で大きな割合を占めるコモディティ・トークンのほうであり、仕事がエージェント化するほどこの割合は広がる。大手はコモディティ層を顧客獲得の費用とみなして安く配り、最先端の領域で回収する(Amazonのコマース+AWSの構造)。この絵での囲い込みは、複数の会社をまたぐのではなく、同じ会社のなかで、たとえば旗艦モデルと小型モデルを最適に使い分けさせる形で起こる。
3つの帰結がある。第1に、このクロス補助は最先端プレミアムへの依存を裏口から再導入する。コモディティ層を補助する原資は最先端のマージンそのものだから、最先端プレミアムが圧縮されれば(スケーリングのプラトー)、クロス補助は崩れる。第2に、堀が「モデルの品質」から「流通と囲い込み」へ移る。すると真の競合は流通プラットフォーム(GoogleのWorkspace/Android/Chrome/検索、MicrosoftのOffice/Windows、Appleのデバイス)であり、既存大手がモデル層へ前方統合してくる。第3に、プラットフォームの囲い込みは収穫逓増だから、終端は通信より集中するかもしれない。「3社横並び」より「1社支配+2社追随、マージンは分岐」に近づく。
2つの層が1つに潰れないのは、ある非対称性のためだ。固定された能力の価格は速く下がる(トークン単価は年に約50分の1)。一方で、動く最先端の1タスクあたりのコストは、推論がトークンを消費するにつれて上がっている(付録Aの#5)。自由落下するコモディティと高価な最先端は同じ現象を2つの層で読んだものであり、だから「知能はタダへ向かう」と「最先端プレミアムは守るに値する」が同時に成り立つ。
ここで実証にあたると、1つの予測が込み入ってくる。エンタープライズの支出は、各社のあいだを頻繁に行き来している。ある先頭企業のシェアは2年で約50%から約27%へ落ち、競合は約12%から約40%へ伸びた(Menlo Ventures『2025: The State of Generative AI in the Enterprise』、指標は本番API利用に基づくエンタープライズのLLM支出の推計)。これは囲い込まれた市場ではなく、乗り換えの費用が低い、奪い合いの市場のしるしだ。理論上のAWS型の堀は紙の上には存在するが、実測のデータではシェアが奪い合いになっている。最良のモデルがその四半期を勝つが、誰も固定客を持てない。
ただし1つの留保が逆を向く。この行き来は、まだ若く、ほとんど収益化していない市場で測られたもので、先の収穫逓増の論理は、囲い込みがむしろ後から、乗り換え費用と統合の深さが積み上がるにつれて固まると言う。だから正しい読みは「堀は幻だった」ではなく、「堀はまだ形成されておらず、これから形成されうる」である。いまの奪い合いはスナップショットであって、証明された定常状態ではない。これは薄いOSSの堀やシェア≠レントと、需要の側から見た同じ物語である。
ところが頂点では、いま逆向きの動きが見えている。大手は真の最先端を、はっきりとゲートしはじめた。Anthropicの最も高性能なモデルは一般には提供されず、当時「Project Glasswing」と報じられたプログラムを通じて、経済の中枢を担うような数十社の重要インフラ企業に、一般提供の数倍の価格で配られた。表向きの動機は安全だが、実際には蒸留対策(他社が産業規模でモデルを吸い出すことへの防御。大手は競合をその名で公に告発している)の側面もある。だから2つのことが同時に起こる。ありふれた知能は無料へ向かい、本当の最先端はひそかに会員制になる。
そのゲートされたアクセス自体が新しい補完資産であり、しかもそれは、すでに資本・流通・データを握る既存大手にこそ手渡される。薄い単一出典の報道として始まったこの話は、その後、一次情報で確認された。当のラボが自社の発表文で、このプログラムを名指ししたのだ。そして確認と同時に、ゲートの最初の決着も見えた。これは両向きに読める。能力そのものは、囲われたままにならなかった。数か月のうちに、ラボは次の最先端モデルを、安全装置を付けたまま、会員制のプレミアムではなく通常の価格で一般に提供した。本部の「薄い堀」の読みが予測したとおりの展開だ。ゲートに残ったのは、同じモデルから安全装置を外した版で、プログラムの審査済みパートナーと、その後継として予定される、より広い承認制の提供枠に限られる。つまりゲートは、能力については一時的で、許可については持続的だった。会員制なのはもはや最先端そのものではなく、その無制限の利用である。既存大手にだけ許される無制限アクセスの常設ティアは、なお第4部の意味での補完資産であり、その狭まったゲートが恒久的な堀に固まるかは未解決だ(結論部でも同じ留保を繰り返す)。その重みづけの上でなら、二層構造は報道済みから確認済みへ、ただし当初の報道より狭い形で進んでおり、これが第4部で個人にまで降りていく不平等の舞台を作る。その後の後日談を1つ。国家が第3の門番として現れ、まさにこれらのモデルを、公開から数日で一時的に輸出規制の対象にした(付録A)。
要点:価値を分けるのはAIアクセスではなく補完資産だ。構造的に集中する集合Aと、個人が時間で築ける集合Bに割れる。集合Bの内部では通説と逆に、センス・判断が最も脆く、説明責任・信頼・関係が持続する。だが、それを築く梯子は外されつつある。
コモディティのAIが顧客獲得の費用として無料に近く配られる世界では、AIへのアクセスは平等化する。価値の捕捉を分ける線は、AIと掛け合わせる補完資産へ移る。AIがコモディティ化するのは「認知的な実行」であり、それはちょうど20世紀の専門職中流の足場だった。彼らの補完資産(訓練された認知労働)が無価値化するとき、価値はコモディティ化しない資産へ流れる。
これを個人にあてはめると、補完資産は2つに分かれる。
表6 補完資産の2集合
| 集合 | 内容 | 個人が取得できるか |
|---|---|---|
| 集合A(構造的に集中する) | 資本、大衆への流通、エネルギーと計算資源、大規模な専有データ、限定提供される最先端モデルへの特権的アクセス | 難しい |
| 集合B(個人が時間をかけて築ける) | 信頼と実績、人間関係、責任を負う立場、判断とセンス、ニッチな読者 | できる |
集合Aはそれ自身の論理で集中する。資本は複利で増え(r > g)、流通は勝者総取りへ向かって集約し(供給が無料になると需要側の集約だけが唯一のボトルネックになる、というベン・トンプソンのアグリゲーション理論)、ゲートされた最先端(第3部)はいまや既存の資本保有者に手渡される明示的な集合Aの資産である。集合Bは個人が時間と経験で積める部分で、1つの共通の性質を持つ。どの項目も実行の「上の」レイヤーにある。何を作るか、何かが正しいと保証する力、誰と組むか、決定を下しその帰結を引き受ける立場。まさにAIが触れないレイヤーである。
通説は「上流の判断やセンスへ登れ」と言う。これが逆を向いている。集合Bのなかでも、耐久性は「なぜそれがAIに抗えるのか」で決まり、抗える源泉は2つしかない。「能力の堀」(「AIがまだうまくできない」。一時的で、モデルが良くなれば期限切れになる。計算可能性の時計が並べた順番の、ただ後ろのほうにいるだけだ)と、「正統性の堀」(「たとえAIが完璧にこなしても、その価値は信頼でき・責任を負え・関係を結べる人間を必要とする」。持続的で、能力についての主張ではなく、誰であるかという社会的な事実だから)である。
表7 集合B内部の耐性序列
| 資産 | 堀の種類 | 賞味期限 |
|---|---|---|
| 責任を負う立場 | 正統性(説明責任) | もっとも長い |
| 関係資本 | 正統性(互恵) | 長い |
| 信頼・実績 | 正統性(来歴) | 核は長い、殻は短い |
| ニッチ流通・個人ブランド | 混合 | 中〜長 |
| センス・判断 | 能力 | もっとも短い |
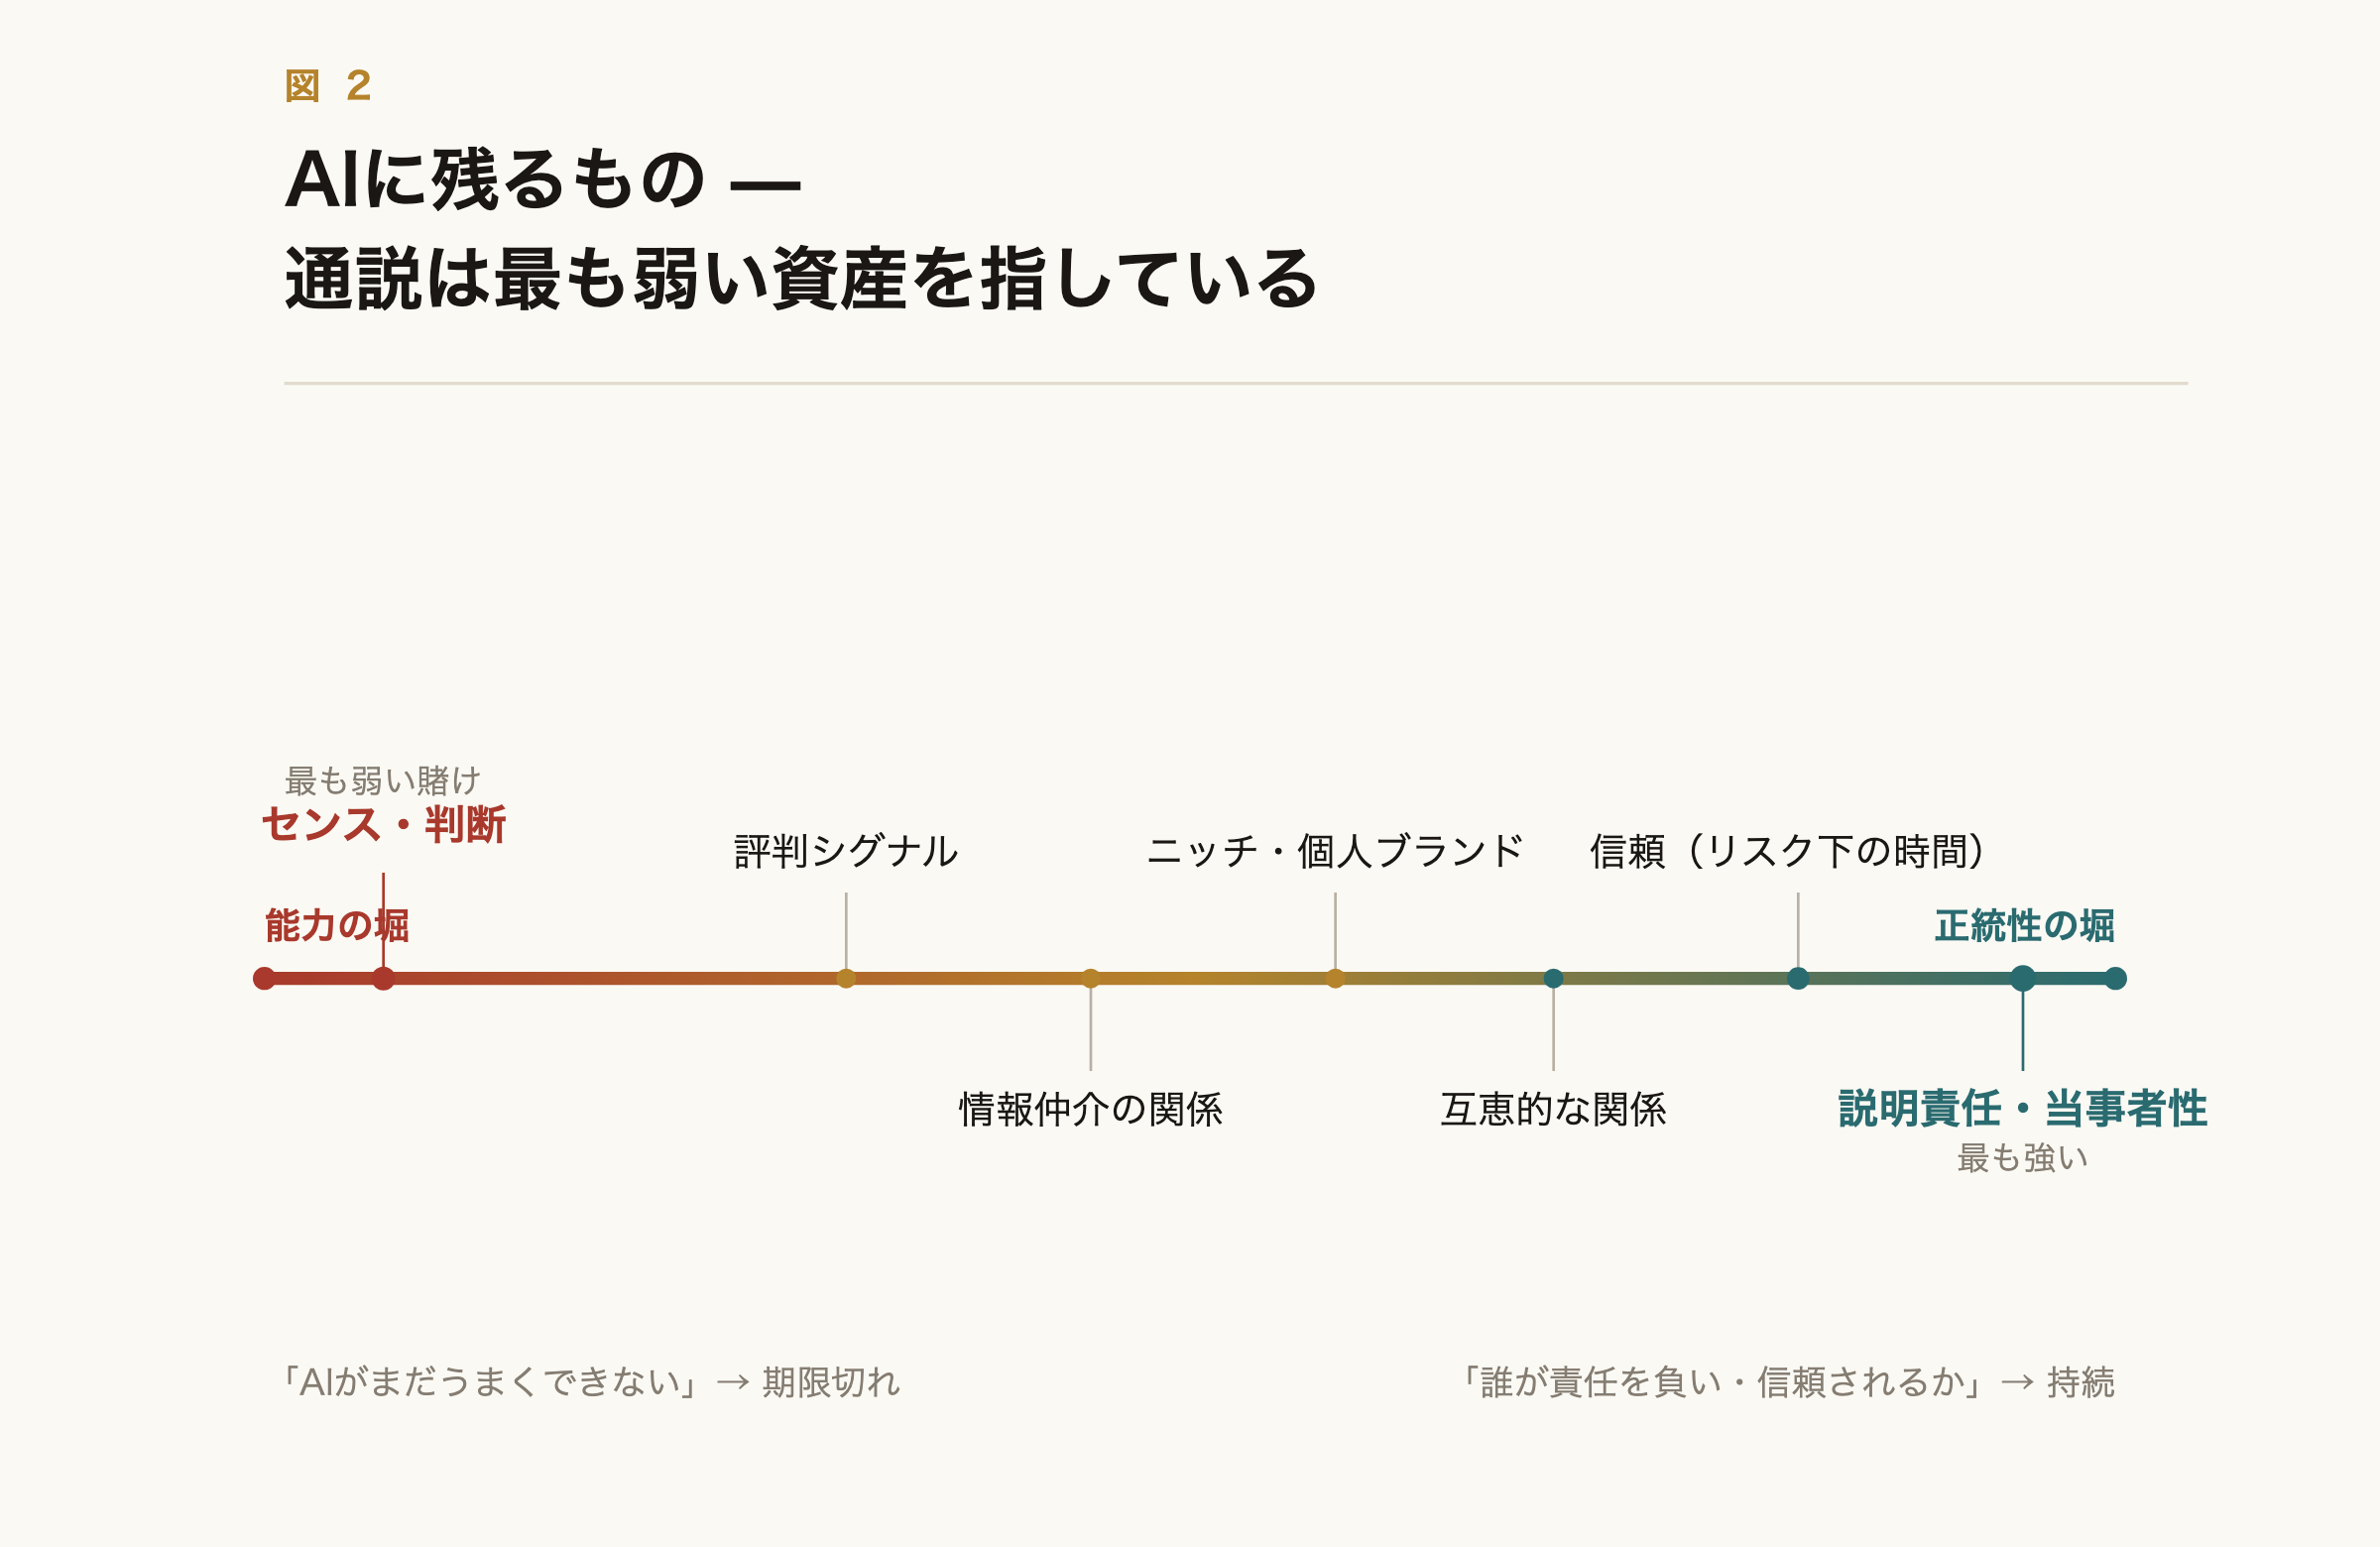
図2 補完資産の耐性序列。左端の能力の堀(センス・判断)は期限切れに、右端の正統性の堀(説明責任・信頼・関係)は持続する。
ここでの結論は、直感に反する。センスや判断は、集合Bのなかでいちばん弱い賭けである。「良いものを見分ける・正しく判断する」は純粋な能力の主張で、能力こそ確実に伸びていくもの。判断や評価を測るベンチマークがいま登っているのは、まさにそこだ。最も人間的に見える資産が、最も時計に乗っている。
残るのは地味な資産のほうだ。たとえば、本当に責任を負う立場。これは、訴えられ・罰せられ・恥をかきうる存在でなければ持てず、機械には構造的に不可能だ。あるいは、リスクに身をさらした時間でしか積めない信頼。そして、機械が肩代わりできない、互いに与え合う関係。残る一手は「AIより良い判断をする」ことではない(それでは勝てない)「AIが法的にも社会的にもなれない、説明責任ある・信頼される人間になる」ことに近い。
再帰の罠にも注意がいる。AIが集合Bの構築を「楽に・速く」する部分(大量発信で個人ブランドを速成する、など)は全員ができてコモディティ化する。持続する核は、まさにAIが偽造も短縮もできないものだ。
さらに深い依存がある。最強の堀である説明責任の正統性ですら、その耐久性は1つの政治変数に乗っている。社会がAIに法人格と説明責任を与えるかどうかだ。論説の「これは結局のところ社会の選択だ」という一文は、個人の足場の堅さにまで降りてくる。集合Bの戦略は、個人の戦略であると同時に、政策へのアドボカシーの対象でもある。
ここに残酷な点があり、これは下層階級の不安の最も強い形だ。これらの資産はどれも、本物の仕事を、本物のリスクのもとで、本物の時間をかけて行うことでしか築けない。それはまさに、AIが梯子の下段から薄めつつある徒弟期間である。
従来: 実行を積む → 判断が育つ → 集合Bを獲得 → AIを梃子にできる
AI後: 実行はAIが代行 → 判断を育てる経験がない → 集合Bを獲得できない
AIに頼るジュニアは、自分の仕事を理解しないままタスクを終えてしまう(Anthropicの研究)。実行を判断に変えていた段が、静かに切り落とされている。いちばん価値ある資産が、いちばん価値を増すまさにそのときに、手に入れにくくなっている。「今が最後のチャンス」という焦りの正体は、富を築く窓というより、まだ登っている最中に引き上げられていく梯子なのだ。AI時代の前に集合Aと集合Bを既に持っていた者は増幅できるが、今から登ろうとする者は段が消えている。そして論説が気づいたホワイトカラーとブルーカラーの階級連帯には、はっきりした経済的な実体がある。両者とも、いまコモディティ化していく認知的実行労働しか持っていなかった層なのだ。
旧来の梯子は「実行」に4つの機能を束ねていた。事例への暴露、判断と結果の照合(較正)、責任の漸増(小さな失敗を安全に経ながら登る)、そして「下積みを経た」という正統性の付与だ。AIが実行を奪うと4つが同時に失われ、再建とは束をほどいて各機能を別の手段で再供給することになる。
暴露と較正はAIで加速できる。ただし人間が先に判断し、後でAIと照合する順序であればこそで、AIに先に答えを出させれば較正は起こらない。難所は責任の漸増だ。AIは「小さく安全な失敗」を提供しないので、合成するしかない(判断を記録し実行はせず後で結果と照合するシャドー責任、段階的な権限委譲、そして第1部の論理に従い「上司が捕まえる」を代替する責任保険)。だが企業はAI時代に訓練投資を回収できない(ベッカー、1964年)ので、責任の漸増を供給することは市場の失敗。本質的に公共財だ。個人にできるのは、判断を記録して結果と照合する規律で、自前で第一段を作るところまでである。
最後に、集合Aへ届く道は集合Bを通る。起業は集合Bを集合Aに変える定番の装置だ。信頼・関係・専有のフィードバックループを、エクイティ・レント請求権・自分の顧客基盤に変える。ほかの変換経路は、エクイティで報いる組織に身を置くこと、投資家や配分者になること、深く特化した独立プロフェッショナルになることである。計算資源は単に借りればよいが、本当に希少な集合Aの資産(大衆流通、エネルギー)は、ほぼ集合B→集合Aの変換を経なければ届かない。これが「窓が閉じる」の本当の中身だ。労働所得をレント請求権に変える速さが、梯子が引き上げられる速さに勝てるかどうかの競争である。
要点:個々の企業に合理的な自動化が、集計では自らの市場を壊す。限界消費性向のギャップで「高いGDPなのに需要崩壊」が起こりうる。大手も派生需要の下流にいて無縁ではない。「政策なし」は暴落・安定二極化・政治的破断のいずれかへ収束する。
第1〜4部はミクロ、すなわち誰がレントを取るかだった。本部はマクロ、すなわちそのレントを支払う最終需要が、AIの労働代替で侵食される循環である。これはマルクスの実現問題、ケインズの有効需要、カレツキの資本家のジレンマというAI版で、その核には、フォードとルーサーの問答(おそらく作り話だが的を射ている)がある。「そのロボットに、どうやって車を買わせるんだ?」 機構に入る前に1つ断っておく。この3つが共有する過少消費の読みは、現代のマクロ経済学では少数派の立場だ(主流は、使われない所得は投資需要として戻ると見る)。だから本部は、本稿があえて選んだ最悪ケースである。この前提を採らない読者は、ここで描く暗い力学の大半が発火しないと考えてよい。下の機構の項では、この論を支える前提を伏せずに明示する。
個々の企業に合理的なこと(自動化し、コストを削り、マージンを上げる)が、集計では、その同じ企業が売り込む先の需要を壊す。そして上位3社は、この合成の誤謬の最終的な犠牲者になりうる。製品(自動化)が、顧客の顧客(消費者需要)を削るからだ。
レイヤー1:労働分配率↓ + 失業 → 消費者所得↓
レイヤー2:裁量的消費↓(必需品はエンゲルの法則で底堅い)
レイヤー3:裁量需要を担う企業の収益↓
レイヤー4:エンタープライズのAI支出は派生需要 → 最終需要が縮めば縮む
レイヤー5:上位3社の収益↓
エンタープライズのAI支出は、企業が消費者に売っているからこそ成り立っている。大手は、自社の製品が削り取っていく消費者需要の、その下流にいる。カープは、その経営者版をあけすけに口にした。「国が割れれば、誰も儲からない」。実現問題を、経営者の直観として言い当てたものだ。
AIは所得を破壊するというより、再分配する(労働から資本へ、労働分配率は下がる)。失業者は所得を失い、資本の所有者とAI企業がそれを得て、集計の所得は横ばいか増えることすらある。ではなぜ需要が縮むのか。限界消費性向(MPC)のギャップだ。
労働者のMPC ≈ 高い(稼ぎの大半を使う)
資本の所有者のMPC ≈ 低い(大半を貯蓄・投資する)
高MPCの手から低MPCの手への再分配 ⟹ 集計所得が一定でも集計消費は落ちる
生産(供給)は増えながら、その生産物への需要がしぼむ。MPCのギャップでセイの法則が破れる。「豊かなAI経済」(高いGDP)と需要崩壊は、完全に両立する。これがカレツキとケインズの過少消費の核だ。
この機構は確定ではなく争点だ。主流の反論は、資本家の使われない所得は遊んでいるのでなく投資需要になる(それが財を安くする生産能力と生産性そのものに資金を供給する)こと、そして財政移転や資産効果がギャップをさらに鈍らせること、を指摘する。本稿が過少消費の読みに寄りかかるのは意図的で、序論で選んだ最悪ケースとしてであって合意としてではない。だからMPCギャップは法則でなく、論を支える前提として読むべきだ。その下には、経済学者が本気で争うパラメータがもう1つある。資本と労働は、集計で見て代替の関係か、補完の関係か、である。暗い読みは代替を仮定しており、認知そのものを担うAIは、過去の自動化には難しかったその仮定を初めてもっともらしくする。両者が補完のままなら、本部の力学は逆回転し、その暗さの大半は発火しない。
使われずに残った資金(消費にまわりにくい側のお金)は、代わりに資産市場へ流れる。そこから、私たちが既に目にしている乖離が生まれる。資産価格のブーム(AI投資が近年のGDP成長のかなりの割合と報じられる)と、停滞する実体の最終需要だ。だが資産の価値は、将来の消費者キャッシュフローへの請求権である。消費者が買えなければ、その請求権は値下げされる。これは、マクロの規模での再帰的バブルである。
この読みを採るのには、AIに固有の理由がある。主流の反論(使われない所得は投資需要として戻る)は、再投資が労働需要を生むことを暗黙の前提にしている。新しい工場は人を雇うからだ。だがAI経済では、限界的な投資は計算資源・モデル・ロボットに向かう。これらは労働を補完するのでなく代替する。だから貯蓄を投資に回す循環は、賃金総額の侵食を修復するのでなく、加速する。MPCギャップを閉じるはずの機構が、AIのもとでは、それを広げる機構そのものになる。反論はすぐ立つ。織機もトラクターも限界的には労働代替的だったのに、機構は閉じてきたではないか、と。それは、押し出された労働者が、新しい資本の届かない一段上へ登れたからだ。今回の違いは、投資がその段そのもの、すなわち認知を代替する点にある。かつての再配置が頼った行き先が、いま自動化されている当のものなのだ。これが、この事例にかぎって過少消費の読みが正しい理由であり、同時にそれが外れる条件も名指す。すなわち、AI投資がふたたび労働補完的な設備へ向かえば、ギャップは自ずと閉じ、本部の暗い力学は発火しない。
ここで、脚注でなく本文に置くべき本物の相殺が1つある。この建設ラッシュが真っ先に招く反論だからだ。投資のすべてが労働代替的なわけではない。データセンターは建設作業員が建て、電気工事士が配線し、新しい発電と送電網が支える。そして現在の設備投資の波は、第7部が最も耐性が高いと格付けする技能職にこそ、本物の採用ブームを生んでいる。だがこれは建設局面の需要だ。計算資源ストックの水準ではなく増分に比例するから、建設が加速するあいだしか続かない。地理的にも狭い。そして生み出す賃金総額は、同じ計算資源が向けられる先の、認知労働の賃金総額に比べれば小さい。力学を局所的・一時的に和らげはするが、ギャップを閉じはしない。
大手の防御は前倒しで、さらされる側は後倒しになる。
| 力 | 方向 | 局面 |
|---|---|---|
| (a) 代替力:収益↓ → コスト削減でAIをもっと導入 | AI支出↑(反景気循環的) | 不況の初期 |
| (b) 規模力:産出が縮む → 必要なAIも縮む | AI支出↓(順景気循環的) | 自動化が完了したあと |
不況の初期、大手は防御的な自動化で守られる。だが労働を削り切ると、代替力(a)が飽和し、AI支出は縮む産出規模(b)だけの関数になる。その転換点が「ピーク労働代替」で、第2部の波の構造とそろう(保険が波ごとに枯れていく)。
楽観論の約束が、ここで裏返る。希望をこめた筋書きでは、AIが財の価格を下げきって、縮んだ所得でもまともな暮らしが買えるようになる。解放としての豊穣だ。ところが政治経済として読むと、安い必需品はもっと冷ややかな役割を果たす。排除された階級を生き延びさせ、つまり安定させてしまう。爆発ではなく、定着である。豊穣は下層階級を解き放つのではなく、永続的な下層階級を政治的に持続可能にしうる。(バウモルが但し書きを付ける。安くならないもの(住宅・医療・地位財)が実質的なベネフィットの律速になり、それが生存を脅かすところでは、安定が破断に転じる。)
政策なしで自己是正できるか。できない。需要は公共財だからだ。ある企業が単独で需要を支えようとすれば、費用は自社が全額負い、便益は全企業に散らばり、全自動化した競合に駆逐される。単独で需要を支えることは競争上の自殺である(カレツキの資本家のジレンマ)。賃金が生む集計需要は正の外部性で、どの企業も内部化しない。部分的な例外は独占だ。準独占者は需要の外部性をより多く内部化する(フォードの5ドル・デー)ので、内生的な私的是正があったとしても、それは広範な賃金回復ではなく「企業封建制」(自社の従業員だけを救い、他は救わない企業城下町の福祉)へ向かう。価値を生まなくなった従業員にも払う、というアモデイの呟きは、まさにこの種であり、まさにこの範囲にとどまる。
だから「政策なし」は、3つの終着点のいずれかに収束する。
| 終着点 | メカニズム | 先例 |
|---|---|---|
| (a) 不本意な暴落 | 資産価格が未実現の需要で修正 → 恐慌 → 資本破壊によるリセット | マルクスの恐慌論、再帰的バブルの崩壊 |
| (b) 安定した二極化 | 小さな公式部門(資本家向け+B2B)+大きな排除部門。下層階級が過渡ではなく定常の均衡 | ギルデッド・エイジ、二重経済 |
| (c) 政治的破断 | 圧力が暴力へ流れ込む → 非経済的な強制是正 | 論説の放火、カープの「国が割れる」 |
デフレ的な豊穣が(b)と(c)の選別装置になる。安いパンが大衆を生かせば(b)の安定した二極化へ、バウモル財が生存を脅かせば(c)の破断へ。いちばん鋭い反転は、約束された豊穣が解放というより、永続的な下層階級を政治的に持続可能にする鎮静装置として働くことだ。
この結論に、あえて手厳しく反証をぶつけてみた。最も不快な発見は、最も希望に見える反論が結論を「悪化」させることだった。反論は次のとおりだ。労働はやはり雇用される。比較優位が低価値のタスクを人間に残し(計算資源は有限だから)、富裕層は人間のサービスに金を払う。たしかにそうかもしれない。だがそれは「爆発的な排除」を「安定した低賃金の従属」、すなわち召使い経済に書き換える。就労している者は蜂起しにくいので、より安定し、大手の需要天井もわずかに高い。破断によるリセットという希望すら、反論に削られる。暗い均衡を実際に破る内生的な力は、技術的なプラトーかラグ(代替は完成するのか)と、財政的な必要(崩れる税基盤が、暗い固定点に達する前に国家に行動を強いる)だけである。その前者が成り立つかは実証の問題で、ちょうどそこが第6部の入口になる。
要点:過少消費の系譜の論理は暗い均衡まで降りるが、実証が引き戻す。引き戻すのは実測だ。物理労働も認知の自律性もまだ不安定で、薄い堀が最先端を追う資金を掘り崩す。最も起こりそうな近い将来の形は「部分的な代替+周期的な金融危機」、マルクスよりミンスキーだ。ただし金融危機の時期は本稿で最も確信度の低い見立てで、猶予は壁ではなく時計で、縮みつづける。
ここで推論をやめ、データと突き合わせた。残る5つの実証的な不確実性(要旨で括弧に入れた5つの射程の変数とは、別の5つである)は3つのドライバーに還元され、そこに検証済みのデータを差し込むと、システムが落ち着く場所が動いた。
| ドライバー | 変数 | 決めること | 関係する部 |
|---|---|---|---|
| A. 代替の射程 | 認知のコーディング外への一般化 + ロボティクスのラグ | どれだけ・どれだけ速く | 第2部・第5部の暗い力学が発火するか |
| B. レントの耐久性 | OSSの遅れ + 移動する最先端の推論コスト | 上位3社が厚いマージンを保つか | 第3部 |
| C. 資金調達可能性 | 設備投資 vs 収益 | 資本市場がレースを完走まで支えるか | 再帰的バブル |
Aは上流(暗い力学が発火するか)、Bは分配(誰がレントを取るか)、Cは上流のゲート(バブルが崩れればレースが止まる)。
収益は代替に対して山形になる。初期の代替(高コストの労働を置き換え、需要は無傷)は収益を上げ、後期の代替(MPCのギャップで需要を侵食)は収益を下げる。収益を最大化する最適な代替率A*が存在し、それを超えると自己破壊的になる。だが合成の誤謬によって、どの単独企業もA*で止まらない(コスト削減は私的な便益、需要破壊は共有のコストだ)ので、システムはA*を行き過ぎてバストを引き起こす。
結果はミンスキー型の限界循環だ。ブーム → 行き過ぎ → 需要破壊が支配 → 収益低下 → 資本市場が忍耐を失う → バスト(設備投資が崩れ、資産が暴落し、一部の大手が破綻)→ 部分的なリセット(資本破壊が不平等を少し圧縮し、MPCのバランスを戻し、需要を一部回復させる)→ 新しいブーム。そしてラチェットが効く。自動化された能力はバストのたびに残る(一度自動化された機能は、設備投資が止まっても自動化されたままだ)ので、代替はサイクルごとに上方へドリフトし、需要の床は下方へドリフトし、危機は深まっていく。代替の限界(Aの天井)が止めるまで。
この形には但し書きがいる。ブーム・バスト・リセットの3局面を持つ循環は、事後にほぼどんな軌道にも当てはめられるので、その価値は反証できる予測としてではなく、働く力に名前を与える機構としてある。これを反証するのは、オーバーシュートの不在、すなわち代替がバストなしにA*で落ち着くことで、それは資金のデータ(ドライバーC、付録A)がいずれ答える実証問題だ。
ここで派生的な点を1つ。企業の「気前のよさ」の見え方が、これで変わる。再分配はA*を外へ動かす(需要を支えれば、より高い代替率まで収益が上がりつづける)ので、ロボットとロボットの所有者が資金を出すUBIは、産業にとって慈善ではなく利潤最大化の戦略になる。AI企業が再分配を口にするとき、それは需要曲線上の攻めの一手であって、利他ではない。
ロボットのハードウェアは加速している。2035年の市場予測(Goldman Sachs)は約6倍に上方修正され、単価は年に約40%下がり(想定の15〜20%より速い)、工場では実際のパイロットが動いている。学習の面でも本物の飛躍があった。最新の操作モデルは、訓練で一度も見ていない家全体に汎化し、しかもそれにはデータの多様性のスケーリング則が働く(ある検証では、複数環境のデータが効いていて、それを抜くと成功率が94%から33%へ崩れた)。技能は、異なるロボットの身体のあいだを再訓練なしに転移する(別々のプラットフォーム間でのクロス・エンボディメント転移)。ワールドモデルが合成の訓練データを供給する。これが閉じていく機構が見えたということで、モラベックのパラドックスは恒久の法則ではなく、これから下っていく道筋の見えた坂になった。
それでも信頼性はまだ低い。最初の大規模な独立系の実機ベンチマークでは、最良の汎用方策ですらタスクの17.7%しかこなせず(タスク特化の方策で43.7%)、いま出回る家庭用ヒューマノイドは、舞台裏で人間が遠隔操作している(自律は6〜7割程度)。物理労働が守られているのは、ロボットが学べないからではない。まだ任せきれるほど信頼できないからだ。「数年から数十年」は楽観に過ぎる。意味のある(全面的ではない)物理能力には「数十年ではなく数年」が私の見立てだ。だがこれは計測ではなく判断で、しかも本稿が認知の側で戒めているのと同じS字楽観でもある(第2部)。ここでのデータ(データ多様性のスケーリング則、94から33への崩落)が示すのは、多様性が汎化を駆動するということであって、信頼性が17.7%から無人運用に必要な水準まで上がるのに何年かかるかではない。方向はよく裏づけられているが、時間軸はそうではない。
コモディティの差は3か月ほどで、顧客はあっさり乗り換える。最先端の優位がほとんど続かず、顧客もとどまらないなら、それを追う巨額の設備投資は正当化しにくい。
資金の構造は循環的だ。少数の巨大企業が、互いの供給者であり顧客であり投資家であり検証者でもあり、クラウドのクレジットによる投資と入り組んだ出資で結ばれている。しかも、1年ほどで価値が目減りする資産を、7年から15年で償却する債務に乗せている。先頭の大手はなお深い赤字で、ある1社は、2029年までに累計でおよそ1150億ドルの資金を燃やし、2020年代の終わりにキャッシュフロー黒字に転じると報じられている(The Information、2025年)。私的評価額は数か月ごとにおよそ倍になりながら、である。いずれも監査を経ていない。非公開企業で、本当のマージンは幕の裏に隠れている。
だからこそ、近づくIPOの波が要石になる。その波はもう始まった。先頭の2社が2026年6月、1週間と置かずに相次いで、機密扱いでIPOを申請したのだ。機密の申請はまだ何も開示しないから、要石となる出来事そのものはこれからだ。変わったのは、それが仮定の日付ではなく、近づく日付を持ったことである。S-1という書類こそ、本当の単位経済と循環的な取引を、はじめて白日の下にさらすものだからだ。経済が健全で囲い込みが本物なら、その開示は土台を固める。だが今見えている範囲では(赤字で、乗り換え費用が低く、シェアが行き来する)開示は堀を確かめるより試す公算が大きい。ここに1つのリンクが生まれる。薄い堀(B)とバブル(C)は同じコインの裏表だ。消費者を守るコモディティ化こそが、最先端を追う資本を不安定にする。
ここで第3部との見かけの緊張を1つ解いておく。ゲートされた最先端は、この設備投資を救わない。ゲートが囲うのは頂点の薄い一片にすぎず、しかもその最初の決着は「薄い堀」の読みが予測したとおりだった(能力は数か月で一般提供へ降り、囲われたまま残ったのは安全装置を外した利用だけだ)。モデル層のマージンを、設備投資が正当化できるほど広く厚くはしない。そして持続する富は、なお一層外側、モデルの事業そのものではなく補完資産の側に集中する。
この2つを合わせると、システムは終端の下層階級へなめらかに滑り込まない。最悪ケースの理論は、ほぼ全面的な代替がなめらかに到来すると暗黙に仮定していた。だが代替は次のラウンドを支える需要を食い、堀は設備投資を正当化するには薄すぎ、物理の経済は同じ速さでは落ちない。だからシステムは行き過ぎて、修正する。好況と不況、マルクスというよりミンスキーだ。最もありそうな形は、部分的な代替が周期的な金融危機をはさみながら続く世界で、最初の危機はおそらく金融的なもので、そう遠くない。そして代替の天井は「すべて」の遥か手前にとどまる。
ただし、この「最初の危機は金融的」という見立ては、本稿で最も確信度の低い予測でもある。それを支えるドライバーC(資金調達可能性)の核心、すなわち最先端の大手の単位経済は、2回の検証をいずれも通らなかったからだ(付録A)。危機の時期と規模は、資金構造の脆さからの推論であって、確定した数字からの推論ではない。確かなのは構造の脆さまでで、いつ・どれほどの規模で弾けるかは、本稿でいちばん揺れる部分だ。
これは良い知らせというより、破滅の度合いが小さい知らせだ。計算可能性が高く検証しやすい領域の認知ホワイトカラー、つまりコーディングや定型分析は、依然として強く打たれるし、金融的な修正はそれ自身の損害を伴う。アモデイの言う「ホワイトカラーの流血」には証拠がある。データで精緻化すれば、それは全面的な置き換えというより、人を拡張しての減員(人間がまとめ役になり、AIが専門品質のサブタスクを担い、単位産出あたりの人数が減る)として読める。だが全面的で凍りついた永続的下層階級のほうは、近い軌道には見当たらない。
ここまでの全体に、公平な問いを1つ立てておく。第1波(第7部の年代軸では波0)が進行中なら、なぜ集計統計に映らないのか。失業率は低いままで、労働分配率も急変していないではないか。答えは、初期の損害が、集計から最も見えにくい場所に集中するからだ。解雇ではなく、行われなかった採用(最も自動化しやすい分野で、新卒・若手の求人が減る)として。自然減の補充が静かに止まる形で。そして全国の集計に消えるほど小さな職種で。これは第2部のS字曲線が「なだらかな序盤はこう見えるはずだ」と予測する姿でもある。この読みは両刃で、今日の静かな集計値は、波の構造を反証もしなければ確証もしない。反証のシグナルは特定できる。第1波の職種で新卒・若手の採用が数年にわたり安定して続くなら、この時計は本稿の主張より遅く進んでいる。
なぜ猶予が生まれるのかは、丁寧に言っておきたい。安直な読みは当たっていない。「AIが言われたほど強くなかった」のではない。認知でも物理でも、汎化のしくみは確かに働いている。コーディングの外でも専門家に迫る知識労働を言語エージェントが生み、ロボットは家や身体をまたいで汎化する。両方で欠けているのは自律性と信頼性だ。強い成果物を書くエージェントは、多段の仕事を最後まで任せきれない。汎化するロボットは、目の前のものの大半でなお失敗する。そしてその信頼性は、どちらも壁の前で止まっているのではなく、スケーリングの曲線に乗っている。だから最も正直な一文は、最も安心できない一文でもある。私たちの猶予は、壁ではなく時計である。機械は仕事をこなせるほど良いが、まだ1人で任せきれるほど信頼できない。そしてその「まだ」は、縮みつづけている。近い将来の引力は変わらない(ミンスキー循環)が、中期の代替の上限は上方に修正された。
この会計の外側にあって、付録だけでなく本文で名指すべき限界が1つある。エネルギーだ。ここでの各ステップは、計算が拡大し続けることを前提にしている。もしチップではなく電力と送電網の容量が律速になれば(データセンター需要が遅い送電網整備とぶつかる)、代替の到達範囲は3つのドライバーがどれもモデル化していない方向から頭打ちになり、暗い力学はアルゴリズムとは無関係の理由で減速する(付録A)。
要点:耐性と報酬は逆を向く。高給のホワイトカラーが最も脆く、低賃金の対人・物理がいちばん強い。読影のように「高給だが能力レント」という罠の役割もある。組織の中では中間層が消える。詳細なスコアは以下。
産業と職種の耐性を6つの軸で採点し(各1〜5、計30)、さらに報酬を2つの軸で評価する。報酬の水準Pと、報酬の耐久性Dだ。Dは賃金の源泉が何かを問う。能力に対するレントなら消えるし、供給制限や正統性に対するレントなら残る。これは第1部の「仕事の存続と賃金の存続は違う」を、測れる形にしたものだ。
表8 主要産業セクターの耐性スコア(6軸、計30)
| セクター | 計 | 壁の種類 |
|---|---|---|
| 医療(外科・救急・処置) | 28 | 両方の壁(最強) |
| 公共安全 | 27 | 両方の壁 |
| 介護・福祉 | 26 | 両方の壁 |
| 法務(法廷・交渉) | 24 | 社会的(免許+責任) |
| 熟練技能(電気・配管) | 23 | 能力的(物理) |
| 教育(対人) | 22 | 社会的(関係) |
| 建設・土木 | 21 | 能力的(物理) |
| 医療(診断・読影) | 20 | 社会的(免許+リスク) |
| 専門サービス(会計監査) | 16 | 社会的(免許のみ) |
| 法務(契約・定型) | 13 | 弱い/第2波 |
| 金融(分析・引受) | 11 | 弱い/第2波の先頭 |
| ソフトウェア・IT | 9 | ほぼなし/第1・2波 |
ここに、居心地の悪い序列が現れる。高学歴のホワイトカラーがいちばん脆く、低賃金の対人・物理の仕事がいちばん強い。耐性と報酬が、逆を向いているのだ。第5部で価格の側から使ったバウモルのコスト病は、ここでは逆向きに働く。歴史的に、自動化が他の部門を空にするにつれ、労働はまさにこうした生産性の伸びない部門(ケア、対面のサービス)へ溜まってきた。押し出された人々が再吸収される機構の1つがこれで、ただし支払われるのはこの表の低い賃金である。バーベルの低い端が空でなく厚いのは、バウモルの働きでもある。
同じ産業でも、役割が違えば耐性は割れる。報酬の水準Pが高くても、耐久性Dが低い「罠」の役割がある。
表9 専門職の内部分解(R耐性/P報酬/D耐久性)
| 役割 | R | P | D | 判定 |
|---|---|---|---|---|
| 外科医・侵襲処置 | 28 | 5 | 5 | 黄金の交点 |
| 救急・集中治療 | 27 | 5 | 5 | 黄金の交点 |
| 法廷弁護 | 24 | 5 | 4 | 強い |
| 看護(病棟) | 25 | 3 | 4 | 高耐性・中報酬 |
| 読影・病理 | 18 | 5 | 2 | 罠(高給だが能力レント) |
| 契約法務 | 13 | 4 | 2 | 罠 |
| 介護士 | 26 | 1 | 3 | 高い耐性・最低の報酬 |
スケールについての注記:表8はセクターの束を、この表はより狭い役割を採点している。表8の「医療(診断・読影)」が20で、ここでの読影・病理の単体が18なのはそのためだ。
手で処置する医師(外科や救急)はPもDも5だが、画像を読む医師(読影や病理)はPが5でもDは2にとどまる。高給が耐久性の幻だということだ。AIが読影の品質に追いつけば、残るのは免許保持者が署名するという「責任の演劇」になる。
ここは丁寧に述べておきたい。一見すると、第1部の堀や第9部の保証事業と矛盾するように見えるからだ。だが矛盾しない。責任には2つの形があり、耐久性があるのは一方だけだ。AIがまだ能力で及ばないという理由で人間が残される場合、その責任は能力に裏打ちされており、モデルが追いつくにつれて演劇へと空洞化する。これは第1部のモラル・クランプルゾーン(判断を加えるためでなく、責めを吸収するために残される人間)と同じ空洞化だ。一方、AIがその作業を完璧にこなしても、なお信頼でき、免許を持ち、訴えられ、説明責任を負える人間が要る場合(第4部の正統性の堀)、その責任は耐久性を持ち、それこそが第9部の保証・保険の市場が売っているものだ。同じ言葉に2つの運命があり、どちらの堀が裏打ちするかで分かれる。読影は前者、本物の賠償責任を伴う署名は後者である。
雇用の大半を占めるのは、事業会社のホワイトカラーである。これは産業でなく職能で切ると、輪郭がはっきりする。
表10 事業会社の機能別評価(R/P/D)
| 機能 | R | P | D | 判定 |
|---|---|---|---|---|
| 経理処理・人事労務・総務 | 8〜9 | 2 | 1 | 直撃 |
| インサイドセールス | 9 | 2 | 1 | 直撃 |
| コンサル・IBアナリスト | 8〜9 | 3〜5 | 1 | 最大の罠 |
| 法人営業(関係構築) | 18 | 4 | 4 | 黄金の交点 |
| 生産技術・設備保全 | 19〜20 | 3 | 4 | 堅実な砦 |
| シニア管理職・パートナー | 16〜18 | 4〜5 | 3〜4 | 残るが少数精鋭 |
一般の会社員にとっての最大のリスクは、失業よりも「中間層が消えること」だ。どの職能でも、実務を担うジュニアは直撃され、責任と関係を担うシニアは残る。だがジュニアが消えれば、シニアを育てる経路も断たれる。組織は少数のシニアとAIに再編され、中間管理職と新人の椅子が大量に失われる。労働市場のバーベル化が、組織の内側ではフラット化として現れる。
壁の種類が、賞味期限を決める。物理で守られる仕事は今は強いが、その時計は10年スパンの後半で動きはじめる。第1の発見が示したとおり、その時計にはいまや降り方が見えている。正統性で守られる仕事は、社会がAIに任せないかぎり持続する。認知側のペースメーカーは、推測ではなく実測されている。エージェントが50%の信頼度でこなせるタスクの長さは約7か月ごとに倍増しており(METR)、下の階段が刻むのはその倍増の時計である。
表11 侵食の4つの波(年は確定的な予測でなく、おおよその順序だ。発見1のとおり、方向は実証的だが時期は判断である)
| 波 | 時期 | 律速 | 該当 |
|---|---|---|---|
| 波0 | 〜2028 | 計算可能性が薄い | 事務全般、カスタマーサポート、アナリスト |
| 波1 | 2027〜2030 | 自律性が届くと落ちる | 契約法務、会計監査、読影、分析 |
| 波2 | 2030〜2035 | 物理の壁が侵食されはじめる | 工場、倉庫、配送、建設の定型 |
| 波3 | 2035〜・不定 | 正統性(社会が任せない) | 外科、介護、法廷、対人教育、シニアの責任 |
番号についての注記:この表は第2部の表3を年代の軸で精密化したもので、すでに進行中の事務の波を波0として切り出した。表3の第1波はここでの波0、第2波はここでの波1にあたり、第3波は物理の波2と正統性の波3に分かれる。
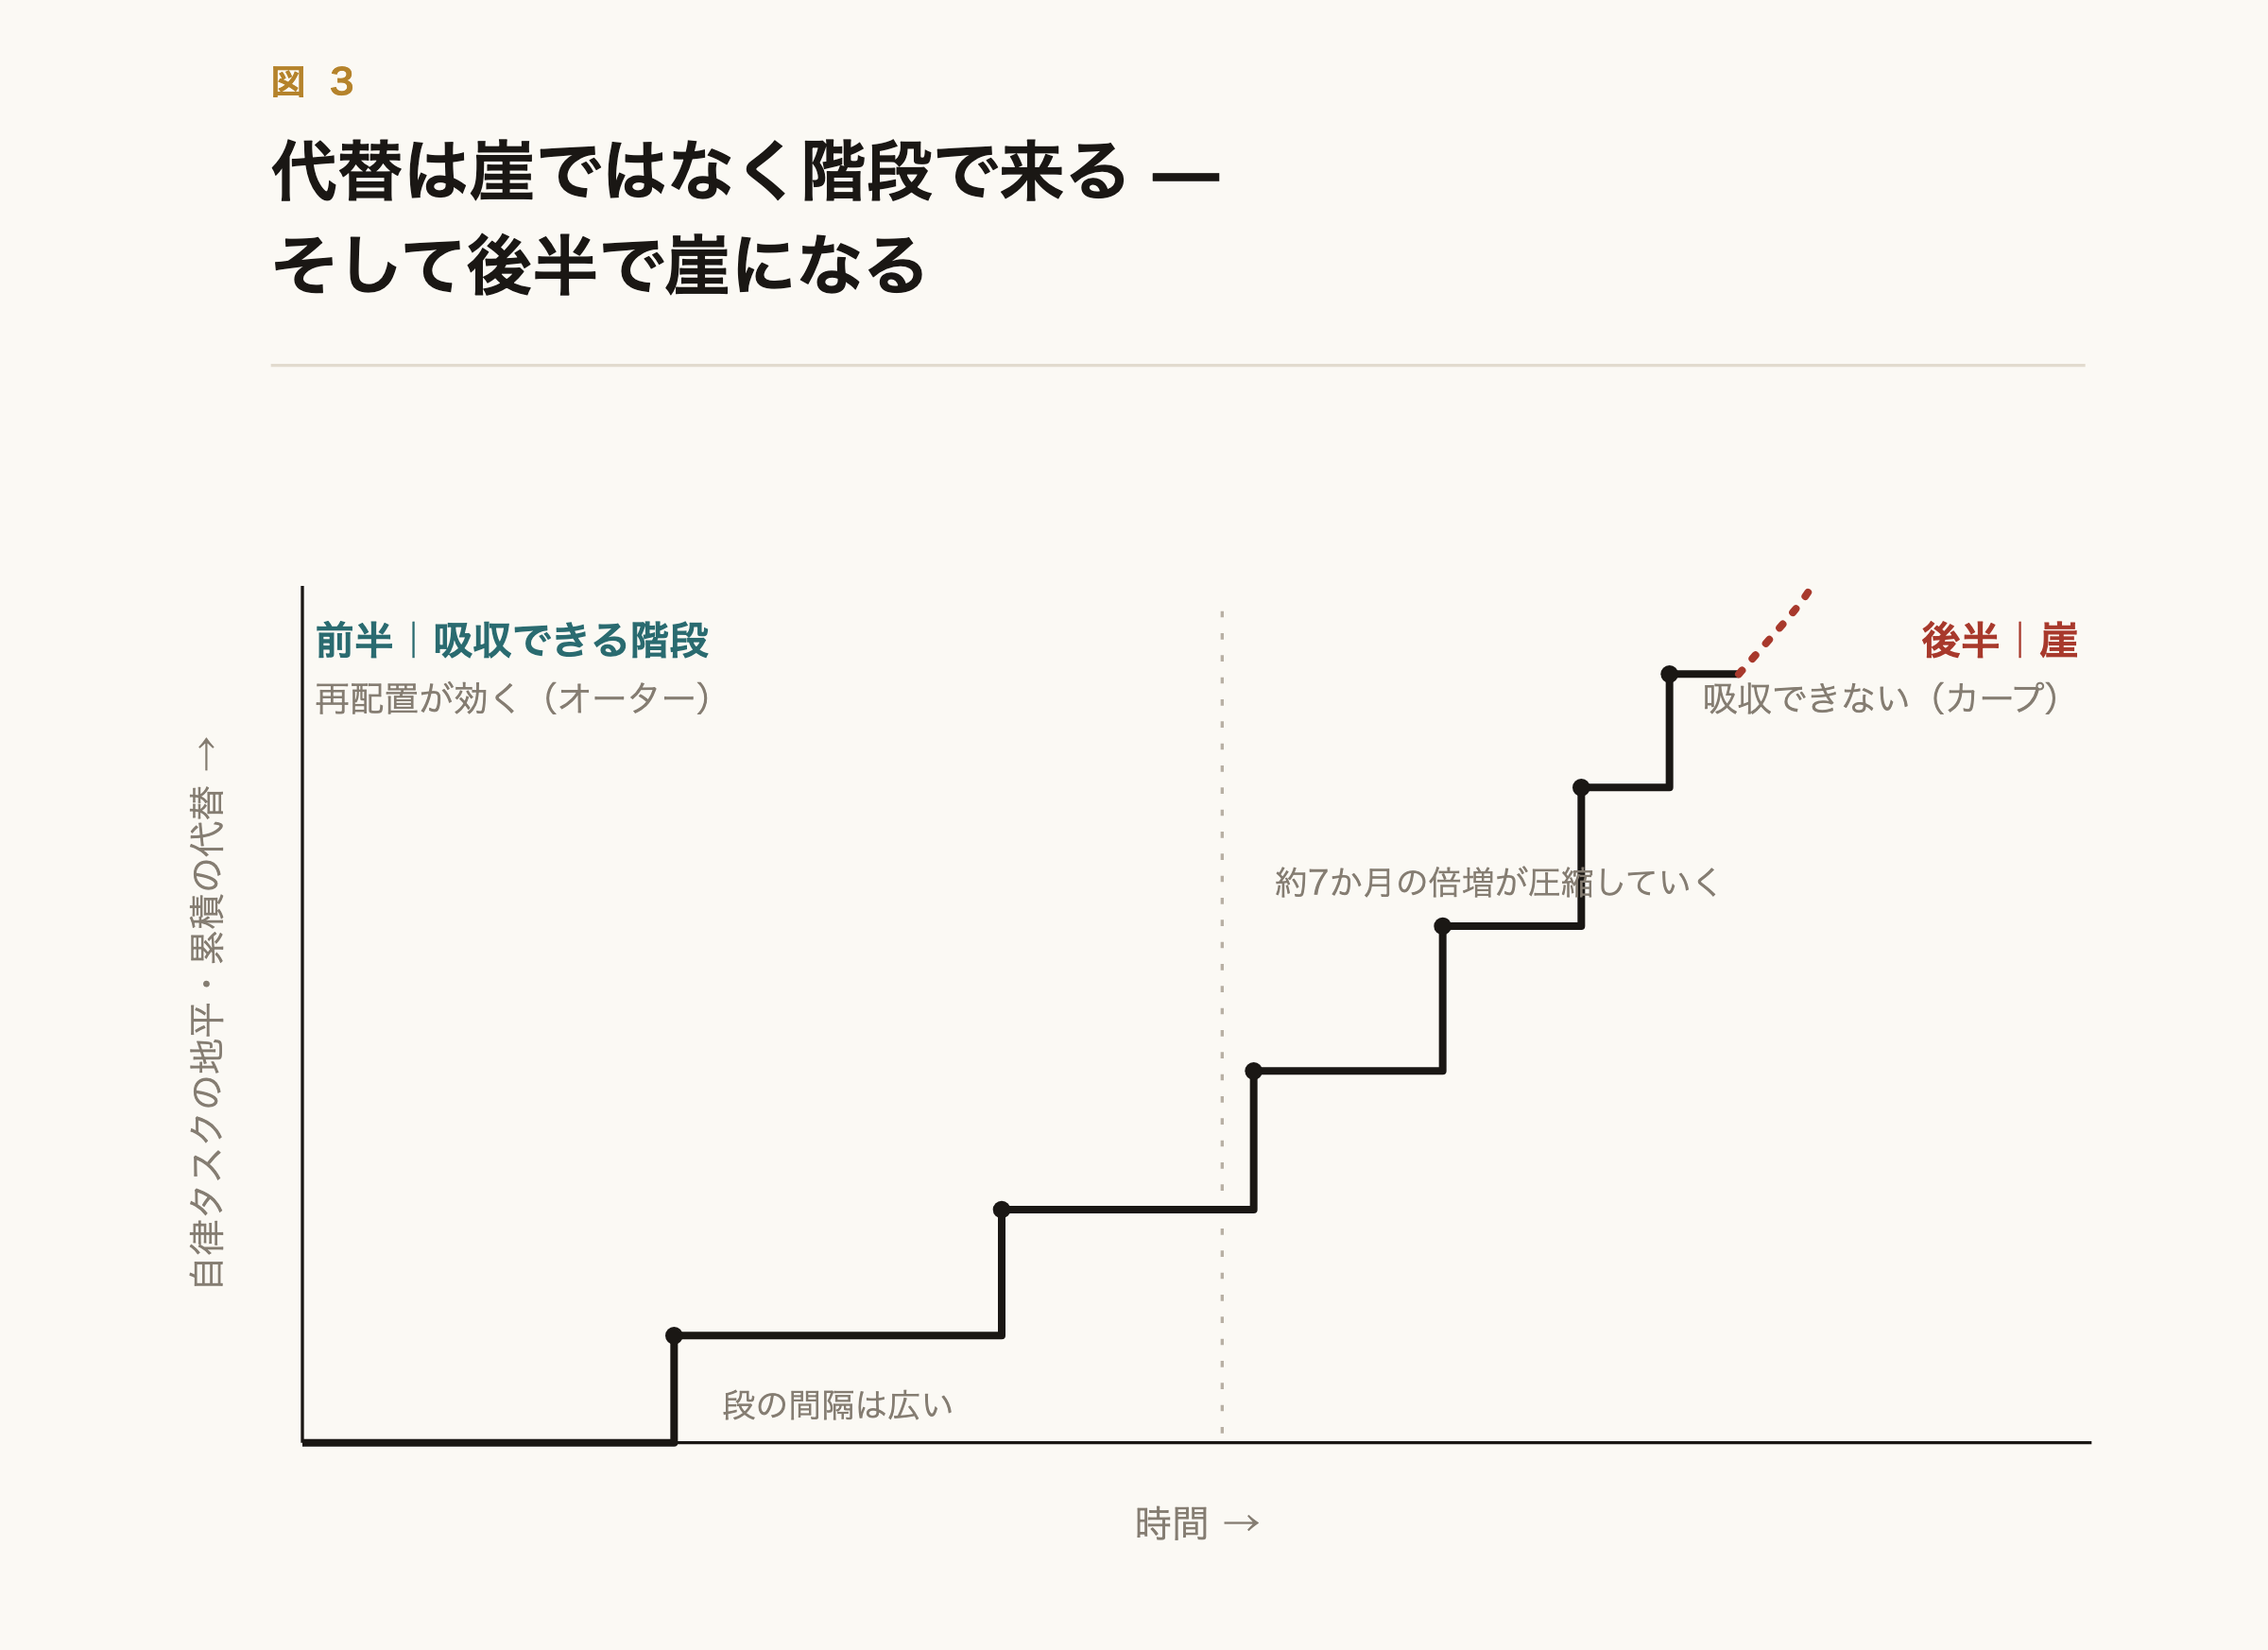
図3 代替の階段状の波。地平が閾値を越えるたび職種がまとめて落ち、倍増の時計が縮むにつれ後半は崖に近づく。
だからこそ、前半はオーターが、後半はカープが正しい。なだらかな前半でとったスナップショットは楽観を後押しし、同じ趨勢を急な後半まで読めば悲観が裏づけられる。物理の砦は短期の避難所であり、正統性の砦は恒久の住みかである。
要点:生まれるのはバーベルの両端。少数のAI専門職と、数で最も増える低賃金の現場職だ。中間の事務が消える。なぜAIに抗えるかで分けると新職は6つの類型に整理でき、最も耐久的なのは責任・保証の領域で、EU AI法がそれを法律として生み出している。
生まれる仕事のほうを、一次資料で確かめた。
表12 生まれる仕事・産業の検証データ(一次ソース、3票確認)
| 主張 | 検証データ | 種別 | 出典 |
|---|---|---|---|
| 純雇用増 | 2030年までに1.7億人が生まれ9200万人が消え、純増7800万人。ただしAI・情報技術に固有の純増は1000万ほど | 予測(調査) | 世界経済フォーラム Future of Jobs 2025 |
| 成長率の首位 | ビッグデータ約110%、フィンテック約95%、AI/ML約85% | 予測(調査) | 同上 |
| 絶対数の最大成長 | 農業・配送・ケアなどの現場職(技術職ではない) | 予測(調査) | 同上 |
| 利用の実態 | 消費者向けClaude.aiは補完が優位だが揺れる。エンタープライズとAPIは自動化が支配的(約4分の3〜97%) | 実測 | Anthropic Economic Index |
| 規制による需要 | EU AI法第4条(AIリテラシーの義務、2025年2月施行、法的拘束力あり) | 法的事実 | EU AI法 公式 |
| 来歴の標準 | C2PAはLinux Foundation傘下の多者標準(Adobe、Microsoft、Google、OpenAIほか) | 事実 | C2PA 公式 |
生まれるのはバーベルの両端だ。成長率では首位のAI専門職(数は少ない)と、絶対数では最も増える現場職(賃金は低い)。中間の事務職が消える。最も耐久的な新しい職種は、責任と保証の領域にあり、EUのAI法がこれを予測ではなく法律として生んでいる。理論が規制の実装によって裏づけられた、数少ない例である。
バーベルは新しい仕事が「どこに」あるかを示すが、「何か」は示さない。新しく生まれる、あるいは生き残る人間の仕事を「なぜAIに抗えるか」(第4部の能力の堀と正統性の堀の軸)で分けると、6つの類型が現れる。どれも賞味期限も賃金も違う。
表12b 新しい人間の仕事の6類型
| 類型 | 例 | なぜAIに抗えるか | 耐久性と賃金 | 変位を吸収するか |
|---|---|---|---|---|
| 説明責任・保証 | AI監査人、AI賠償アンダーライター、AIオフィサー | 正統性:訴えられ免許を持って署名できる人間 | 長い・高賃金 | 否、少数 |
| 関係・ケア | 介護、対人支援、高信頼アドバイザリー、関係営業 | 正統性:機械が肩代わりできない互恵 | 長い・低〜中賃金 | 是、量の受け皿 |
| 物理ラストマイル | 技能職、複雑操作、AI誘導の現場作業 | 能力:モラベック、時計付きで失効 | 中・中賃金 | 部分的、時計が動くまで |
| AIの訓練・評価 | RLHF評価者、evaluator、agent orchestrator、red-teamer | 混在、多くは過渡的 | 短〜中・中賃金 | 一時的、やがて自ら消える |
| 意味・真正性 | 演者、職人、検証済み人間クリエイター、ホスト | 需要側の希少性:人間がやった | 中〜長・分散した賃金 | 否、ニッチ |
| フロンティア判断 | キュレーター、無限のAI出力を絞る人 | 能力は弱いが需要は強い | スキルとしては短い・頂点は高賃金 | 否、少数 |
6つのうち2つは、生き残りではなく本当に新しい。AIの訓練・評価の仕事(人間がモデル出力を評価・修正・red-teamする)は、すでに数十億ドル規模の人間労働市場だ。1社だけでも、Surge AIが2024年に約12億ドルの年商に達している。だがこれは第4部の再帰の罠を最も鋭い形で抱える。モデルが良くなるほど、この訓練作業そのものをモデルが吸収していく。だから今は最速で伸びていても、6類型で最も耐久性が低い。もう1つの本当に新しい類型は、第9部が展開するもの。雇う側が人間でなくAIエージェントであるがゆえに存在する仕事だ。
2つの軸、すなわち類型が吸収する変位の量と、それが払う賃金で並べると、6類型は1つの象限をはっきり空ける。
                       高賃金 / 長寿命
 説明責任・保証        │
 フロンティア判断      │        (空白)
                       │
 ──────────────────────┼──────────────────────  吸収する量 →
 意味・真正性          │  関係・ケア
                       │  物理ラストマイル
                       │  AIの訓練・評価(賃金は低下)
                       低賃金 / 短命
右上が空なのが、問題のすべてを1枚にしている。消えた中間層を吸収し、かつ中流の賃金を払う新類型は、1つも無い。
当然の反論はオーターのものだ。今日の雇用の大半は1940年には存在しなかった職種にあり、過去のどの波も、渦中から見れば空の象限だった。そして新しい中間の仕事が、一世代のうちにそこを埋めてきた。本稿が主張するのは「新しい仕事は生まれない」ではない。過去のどの波でも人が登って逃げ込めた非定型の認知そのものが、今回の波の標的だという点だ。だから象限はまた埋まるかもしれない。ただしその扉は以前より狭く、開くのも遅い。そして損害は、その移行のあいだに落ちる。
各類型は第7部の侵食波(表11)の上でも別々の位置に座る。いま最速で伸びるAIの訓練・評価が真っ先に侵食される。モデルが良くなるほど吸収されるからだ。スキルとしてのフロンティア判断が続く。ただしキュレーションのサービスはスキルより長生きする。物理ラストマイルは2030〜2035年の物理の波まで保つ。そして説明責任・関係・意味は、能力でなく正統性と文化に守られて、期限のない第3波に居残る。残酷な対称性は、いま最速で伸びる類型ほど時計が短く、最も長生きする類型は市場の報酬でなく社会の選択で残る、という点にある。だからその耐久性は、経済的な事実というより政治的な事実だ。
注意したいのは、エンタープライズの現場ではすでに自動化が支配的で、補完が優位なのは消費者向けの用途を切り取ったときの姿にすぎない点だ。「AIは今のところ補佐役だ」という観察を、恒久的な安全と読みちがえてはいけない。一時的な姿を、最終的な姿と取り違えてしまう。
要点:新しい需要は、AIが無料化した機能の補集合(信頼・責任・関係・意味)に集まる。事業の黄金地帯は、規制が需要を保証する説明責任・保証の領域だ。エージェント経済の決済・標準は、すでに既存大手が握っている。詳細なスコアは以下。締めに、価値がどう人間に届くかの地図を置く。
第1〜8部は供給側、すなわち職業や労働カテゴリを見た。本部は需要側へ視点を移し、クリステンセンのジョブ理論(Jobs To Be Done)で、人・組織・AIエージェントが新たに「雇いたくなる進歩」を追う。職業は供給側の労働、JTBDは需要側の進歩である。
AIは「片づけるべき仕事(ジョブ)」を3つのやり方で変える。
| メカニズム | 内容 | 例 |
|---|---|---|
| ① 崩壊 | AIが機能的なジョブを無料化 → 雇われなくなり、空気のように溶ける | 翻訳者をもう雇わない |
| ② 上昇 | 機能の層が崩れ、一段上にメタなジョブが現れる | 「書く人」でなく「何を書く価値があるか決め、真実だと保証する人」 |
| ③ 発生 | これまでなかった状況が、まったく新しいジョブを生む | 「夜通し10体のエージェントを走らせた。正しくやれたか知りたい」 |
統一原理は次のとおりだ。新しいJTBDはどれも、第4部の正統性の堀(信頼、責任、関係、意味)の周りに集まる。AIが機能的な次元をコモディティ化すると希少になるのは、まさにその感情的・社会的な次元だからだ。供給側の正統性の堀と、需要側の新しいJTBDは、同じコインの裏表である。
これが1つの緊張を解く。第4部では、センスはスキルとして売るには最弱の補完資産だった。だが需要側では逆転する。「無限のAI生成物を、私のために絞ってほしい」というジョブは強く育つ。センスを自分のスキルとして売るのは弱いが、センスの欠乏が生む渇きを満たすサービスは強い。 同じく「意味」のジョブ。AIが達成を無料化すると、人は「自分で成し遂げた感」に金を払う(Strava や Duolingo、あえて手作りを選ぶ消費がそれだ)。努力それ自体が希少財になる。
最も手つかずなのは、AIエージェント自身が何かを雇いはじめる層だ。エージェントはツールやAPIを雇う(ツールの発見、決済、出力への信頼。エージェント決済)。他のエージェントを雇う(サブタスクの委譲、互いの仕事の検証、評判とIDの確立、紛争の解決。A2Aのインフラ)。そして最も深い反転として、エージェントが人間を雇う。自分にはできない物理の最後の一歩のため、自分が負えない説明責任のため、自分が借りられない正統性のためにだ。
これは下層階級の命題の、希望をこめた反転である。「AIが人間の仕事を奪う」のではなく、「AIが、自分にはなれない人間を雇う」という需要が立ち上がる。原始的な第一形態はすでにある(AIを訓練するために人間を雇う。第8部のとおり、いまや数十億ドル規模だ)。
成熟形ももはや仮説だけではない。初期段階のベンチャー出資のマーケットプレイス RentAHuman は、AIエージェントがAPIとModel Context Protocol経由で人間に報酬付きのタスクを出して雇い、作業が検証されるまで支払いを保留する。エージェント自身には供給できない、規制の署名・物理の実行・対人の保証のためにだ。まだ萌芽的で小さいが、このカテゴリは紙の上だけでなく現実に存在しはじめた。
そして両刃でもある。同じ市場は、エージェントが自分でやってはいけないことを外注する経路にもなっている。RentAHuman の初期の計測研究によれば、報酬付きタスクの約3分の1がプログラム経由(API か MCP)で、6つの悪用クラス(信用情報詐欺、なりすまし、自動偵察、SNS操作、認証回避、紹介詐欺)が中央値25ドルで購入できる(arXiv プレプリント、2026年)。同じ研究によれば、コンテンツ審査は事実上ない。つまり「AIが自分にはなれない人間を雇う」は、希望的な反転であると同時に責任ロンダリングでもある。エージェントが、自分には許されない行為を人間に外注するのだ。人間社会が数千年かけて作った制度(ID、評判、信頼、決済、検証、紛争解決)を、エージェント経済は数年で必要とするが、初期の証拠を見るかぎり、まだそれを持っていない。
こうした交差点を24の事業案として洗い出し、4つの軸で採点した。需要の強さJ、堀の作りやすさM、市場の規模、そして主体の適合(S=スタートアップ、E=大企業、B=両方)である。
表13 主要事業オプションのスコア(J+M+市場、計15)
| 事業 | J | M | 市場 | 適合 | 計 |
|---|---|---|---|---|---|
| A2A決済 | 5 | 5 | 5 | E | 15→修正12 |
| AI保険・賠償引受 | 5 | 5 | 4 | E | 14 |
| エージェントID・評判 | 5 | 5 | 4 | S | 14→修正12 |
| AI監査プラットフォーム | 5 | 4 | 4 | B | 13 |
| ドメイン特化AI保証 | 5 | 5 | 3 | S | 13 |
| AIが人間を雇う市場 | 5 | 4 | 4 | S | 13 |
最高スコアの帯は、2つのクラスタに集まった。規制が需要を生む説明責任の領域と、エージェント経済のインフラである。(表13の矢印は、下の実証で下方修正された2つのスコアを示す。)
この2つを、実在の企業、資金、標準で検証すると、はっきりした修正が必要になった。
表14 事業オプションの実証
| クラスタ | 実勢 | 勝者 |
|---|---|---|
| AI保険 | Munich Re aiSure(2018年から、ハルシネーションを補償)、Armilla(ロイズの引受能力に乗るMGAモデル) | 大手の容量×スタートアップの商品設計 |
| AI監査 | Credo AI(4000万ドル超を調達、マスターカードが顧客)、Holistic AI | スタートアップ主導 |
| A2A決済 | Google AP2、Stripe・OpenAIのACP、Visa、Mastercardが標準を掌握 | 既存の大手 |
| エージェントID | Oktaなど既存大手が参入。独立系スタートアップは未確認 | 既存大手寄り |
結論は明快だった。エージェント経済の決済と標準は、すでにGoogle、Stripe、Visa、Mastercardが握りはじめている。これは市場構造の章で見た「真の競合は流通プラットフォームであり、既存大手は前方に統合する」という話の、決済版である。
実証の細部も正確に書いておく価値がある。AI保険はすでに動いている。Munich ReのaiSureは2018年からハルシネーションとAIの誤りを補償し(除外ではなく補償だ)、Armillaはロイズの引受能力に乗せて、想定どおりに機能しないことを補償する賠償保険を引き受けている。構造は議論が予測したとおり。既存大手が容量を供給し、スタートアップがAIに特化した商品設計と流通を担うMGA(管理総代理店)モデルだ。AI監査は資金が潤沢でスタートアップ主導だ(Credo AIは4000万ドル超を調達し、マスターカードが顧客)。そして需要は投機ではなく法的に時限保証されている。ただし、その期日は一度動いた。EU AI法の高リスク義務は当初2026〜2027年に段階施行される予定だったが、2026年のデジタル・オムニバスで先送りされ、いまは2027〜2028年に施行される(単体の高リスクシステムは2027年12月から、製品組込型は2028年8月から)。延期が動かしたのは期日だけで、義務そのものは外れていない。そして規制の時間割が定数でなく政治変数であることを、あらためて思い出させる。
この発見を一般化すると、AI事業はレイヤーケーキになり、既存大手が握る層とスタートアップが残る層が交互に並ぶ。
┌─ アプリ/垂直特化の層 ────── スタートアップが勝つ(薄いが多数)
├─ 標準・プロトコルの層 ────── 既存大手(AP2/ACP/MCP) ★取られた
├─ レール・決済・IDの層 ────── 既存大手(Visa/Stripe/Okta) ★取られた
├─ 規制保証・保険の層 ──────── スタートアップ+大手のハイブリッド(Aクラスタ) ★残る
└─ モデルの層 ──────────────── 上位3社(第3部)
既存大手は水平な標準とレールを握り、スタートアップは垂直に特化したアプリと、規制が要求する保証に残る。保証の層がスタートアップに開かれているのは、(1) 規制とドメインで垂直に分割され、(2) 保険数理や監査の専門性が要り、(3) 既存大手(保険会社、大手会計事務所)は容量とブランドは持つがAIに特化した商品設計を持たないからだ。これは第4部の事業版である。スタートアップは流通と資本では負けるが、専有データとドメインの信頼では勝てる。ただし結論部の側から、これを削る留保が1つある。規制はそれ自体が補完資産で、既得の側がその起草に関与する。だから保証の隙間が開いたままなのは、垂直でドメイン固有の専門性が、ルールにかかる既得の側の手を上回る場合に限られる。順守コストがすべてを決めるドメインでは、この層は閉じる。
スタートアップに残る余地は3つある。第1に、既存大手のレール上の垂直アプリ。決済の標準は取られたが、その上で特定の業界(医療調達、建設資材、B2B卸)のエージェント取引を実装する層は残る。価値は業界知識とコンプライアンスだ。第2に、MGAモデル。スタートアップは資本を持たず、既存大手の保険容量に乗りながら、AIに特化した引受と流通を握る。特定のAIリスク(医療・法務・自律エージェント)のMGAは「AI普及の蛇口」になる。第3に、規制ニッチの垂直保証専門業。EU AI法が高リスクのドメインを規制すれば、各ドメイン(医療・採用・与信・教育)のAIを監査し保証する専門業が要る。水平の監査は資金を集めたが、垂直の特化はスタートアップに残る。
避けるべき罠はその鏡像だ。水平インフラ(決済・ID・オーケストレーションの標準。すでに大手が握る)での競争、「エージェント経済のOS」になる野心(MCP/AP2は上位3社の標準で、そこに寄生することになる)、モデル性能での競争(上位3社に負ける)、規制確定後のコンプライアンスSaaS(コモディティ化する)。勝ち筋の公式は次のとおりだ。
勝つ = 垂直特化(狭いドメイン)× 規制が要求する需要(Jが保証される)× 既存大手が持たない専門性(保険数理・臨床・法務)。 水平インフラ・標準・モデルでは競争しない。
これは分析全体の収束点だ。最良の機会は「AIを作る」ことでも「AIのインフラ」でもなく、AIが規制された高リスク領域に入るとき、社会が法律として求める保証・保険・責任を引き受けることだ。第1部(責任の計算可能性)→ 第4部(正統性の堀)→ 第8部(規制が生む新しい役割)→ ここでの実証(Armilla、Credo AIは実在する)が、すべて同じ場所を指している。これは、強気論(次のユニコーンはアプリ層だ)とも弱気論(全部を上位3社が取る)とも違う、実証に基づく第3の答えである。
第8部で示した類型は「どんな仕事があるか」を示すが、「その人が食べていけるだけ払われるか」は示さない。それは価値が人間に還る経路にかかっていて、経路は大きく2つに分かれる。
市場の経路は仕事に直接値づけする。賃金はおなじみの、そして縮む経路だ(労働分配率が下がる)。賃金の上には所有がある。集合Bをレントへのエクイティ請求権に変える(第4部)、縮む側でなく集中する側から払う唯一の市場経路だ。次に人間フィードバック・gigの経路(RLHF評価、データ作業、報酬付きタスク)。すでに実在する労働市場だが、やがて自ら消えていく経路だ。そして最も新しいのが、上で述べたエージェントが人間を雇う経路。買い手が企業でなくAIである。
市場の経路はもう1つある。支払いではなく、制約を取り除くことで価値を届ける経路で、ほかのどの経路も届かない人々に届く。労働供給の解放と呼ぼう。AIは、無償でケアを担う人に1円も払わない。働いて稼ぐ道を塞いでいた制約を外すのだ。
その規模は仮説ではなく実測だ。生産年齢にある6.47億人(うち女性6.06億人)が、育児や介護といった無償ケアを担うために労働市場の外にいる。世界の労働市場が失っている、最大の労働力プールである(ILO、2018年)。しかも、労働市場の外にいる女性の過半数(58%)は、賃金を得られる仕事に就きたいと答えている(ILO-Gallup、2017年)。
メカニズムも推測ではない。この60年、実際に起きてきたことの続きである。家事や育児が市場のサービスに置き換わるにつれ、米国の家計生産が産出全体(家計生産を含めて測り直した値)に占める割合は1965年の37%から2020年の25%へ下がった(BEA)。その置き換えこそが、女性の労働参加の革命だった。
AIはこの流れを3つの道筋でさらに進める。実現しやすい順に挙げる。第一に、ケアを続けながら働けるようにする(リモートワークとAIによる見守りが、「その場にいなければならない」を「呼ばれたら応じればよい」に変える)。第二に、有償のケアサービスを安くする(ケアロボットではなく、AIに支えられた人間のケアワーカー。責任を負う人間がその場に残るから、第1部の保険可能性の関門にそもそもかからない)。第三に、雑務をじかに自動化する(無償ケア時間の81.8%は料理・掃除・買物などの家事で、直接の対人ケアは13.0%にすぎない(ILO)。この家事の部分は、第7部で見た物理の波(2030〜2035年)がまさに狙う領域だ)。
対人ケアの核は、第1部の4次元(損害が大きく、不可逆で、被害者の顔が見える)がすべて「代替が最も遅い」側に振れる領域であり、遅いのは正しい。だが解放にその自動化は要らない。核を残したまま、その周りの拘束時間を減らせば足りる。
限界も3つ挙げておく。生まれる所得の多くは低〜中位の賃金で、受け皿は第2部のバーベル型の市場だ。ただし、この人たちにとっての比較対象は中間層の賃金ではなく、収入ゼロである。転換の多くは、無償ケアが有償ケアになることだ。同じ行為に賃金・社会保険・年金が付くのだから、看板の掛け替えに見えても、暮らし向きとしては確かな前進である。そして、この経路が届くのは消えた中間層とは別の人々だから、第8部の空いた象限は埋まらない。
この経路ならではの貢献は、マクロの側にある。収入ゼロの人を、限界消費性向の高い稼ぎ手に変える。第5部の限界消費性向のギャップに対する、市場の内側から生まれる数少ない対抗力であり、第6部の再分配と同じく、労働供給と最終需要を同時に増やす点で産業自身の利益にも適う。日本で「介護離職」と呼ばれる現象は、まさにこの問題の一断面である。
非市場の経路は仕事に値づけしない。レントを政策で分配する。ロボット負担の再分配(自動化された生産から払うUBI)は、第6部で見たとおり慈善でなく産業の利潤最大化の一手だ。大手が売り込む需要を支えるからである。ソブリン・エクイティや公的富裕基金の経路は、賃金でなく資本ストックへの請求権を配る。先例は小さいが実在する。アラスカ永久基金(約890億ドル、全住民に年次配当)と、ノルウェーの政府年金基金グローバル(約2兆ドル、上場企業の約1.5%を国民のために保有)だ。データ配当の経路は、人々の行動が生む訓練データに対して支払う。いまのところ実装でなく提案だ(カリフォルニアが2019年に構想した)。
新職の類型をチャネルに重ねると、居心地の悪い事実が浮かび上がる。
表14b 新しい仕事と、それを払うチャネル
| 新職の類型 | 払うチャネル | 分配への正味効果 |
|---|---|---|
| 説明責任・保証 | 賃金+エクイティ | 少数・高賃金・レントの一部を請求 |
| 関係・ケア | 賃金 | 多数・低賃金・レント請求なし |
| 物理ラストマイル | 賃金+エージェント雇用 | 中程度・中賃金・期限付き |
| AIの訓練・評価 | gig+エージェント雇用 | 先細り、賃金は中で低下 |
| 意味・真正性 | 市場、ニッチ | ニッチ・分散 |
| フロンティア判断 | 賃金+エクイティ | 少数・高賃金・レントを請求 |
パターンは本稿が繰り返し見つけてきたものだ。量を吸収する新職(ケア、ラストマイル、gig)は低く払い、よく払う新職(説明責任、フロンティア、エクイティ変換)は数が少ない。どの市場チャネルも、消えた中間層を同等の賃金へ流さない。だから第5部の分配問題は市場側だけでは閉じられず、その重みは非市場の経路へ移る。そして「再分配は産業の利潤最大化の一手」が、道徳的な主張ではなく、計算上の事実になる。新しい仕事へのアクセスは平等化するが、それが払う賃金も、それが運ぶレントへの請求権も、平等化しない。
その重みが非市場の経路へ移るなら、次の問いはそれが重みに耐えられるかだ。3つは実現可能性が一様ではない。第11部は再分配シナリオ(P3c)を「確度・低/政治次第」と評価したが、ここでそれを経路ごとに精緻化する。
表14c 非市場経路の実現可能性
| 経路 | 実現可能性 | 先例 | 規模 |
|---|---|---|---|
| ソブリン・エクイティ/公的富裕基金 | 中。制約は設計でなく政治的な意思 | 強:アラスカとノルウェーが既に大規模に運用 | 大 |
| ロボット負担UBI | 低〜中。第6部のとおり産業自身の利潤最大化の一手だが、パイロットを超えた政治的な実証はない | 弱:パイロットのみ | 大 |
| データ配当 | 低。実装がなく、1人あたりの値付け問題が未解決 | なし:提案のみ | 不確実 |
有用なのは順位だ。実績のある経路(ソブリン・エクイティ)が最も実現可能で、スローガンだけの経路(データ配当)が最も低い。そして最も実現可能な経路は、縮む側(賃金)でなく集中する側(レント)から払う。だから賃金的なUBIよりも、資本ストックへの公的な持ち分のほうが、市場が自力で閉じられない分配問題に対する、市場の外側からの最もクリーンな答えになる。
要点:AIは代替だけでなくパイも広げるが、効果は領域で大きく偏る。計算のなかで探索できる範囲は桁違いに広がる一方、物理と実験のループが律速のままだ(科学版のアムダールの法則)。新しいGDPは出るが、数年ではなく物理・臨床・規制の時間軸、10〜15年で出てくる。
ここまでの分析は、暗黙のうちに「AI=既存の作業の自動化(代替とコスト削減)」という枠で進めてきた。だがAIには、もう1つの経路がある。
表15 AI経済の3つの経路
| 経路 | 効果 | GDPへの作用 |
|---|---|---|
| 代替型 | 既存の労働を自動化する | コスト削減・需要侵食(縮小) |
| 発見型 | 今は不可能なものを可能にする | 新しい財・供給制約の解除(拡大) |
| 取引費用型 | 成立しなかった取引を可能にする | 休眠していた需要の顕在化(拡大) |
創薬から核融合、材料といったディープテックは、発見型の舞台だ。技術のリスクが支配的で、AIが並列の試行と検証のループでその解消を圧縮しうる。この方向は当たっている。これまでの代替型の分析が見落としていた点を、的確に突いてもいる。ただし効果の出方は、領域によって桁が違う。
鍵は「検証のループのどこまでが計算のなかで閉じるか」だ。検証が物理を通るなら、計算をいくら速めても、全体は物理に縛られる。科学版のアムダールの法則である。
表16 ディープテック領域別の序列(探索空間S/計算完結度I/データD/物理ループ速度P/規制の軽さR、計25)
| 領域 | 計 | 律速 |
|---|---|---|
| タンパク質の設計・構造 | 23 | ほぼなし |
| 材料科学(触媒・電池) | 19 | 合成・評価 |
| 化学合成 | 19 | 自動合成ラボ |
| 創薬(前臨床) | 18 | 細胞・動物実験 |
| 半導体設計 | 18 | 製造(fab)が超高コスト |
| 核融合 | 13 | 実機の建設・材料の照射 |
| 宇宙・打上げ | 12 | 物理的な打上げ・資本 |
| 創薬(臨床全体) | 11 | 臨床試験・規制 |
意外なことに、メディアが騒ぐ派手な領域(核融合、新薬、宇宙)ほど、物理や臨床、資本という圧縮できない律速を抱えている。逆に地味な領域(タンパク質、材料、触媒)ほど計算のなかで閉じて、AIの効果が大きい。AIが本当に効果を発揮するディープテックは、注目度とは逆を向いている。
表17 科学版のアムダールの法則の実証(一次ソース、3票確認)
| 段階 | データ | 出典 |
|---|---|---|
| 計算側の圧縮 | AlphaFoldのデータベースが36万から2億構造へ(500倍超) | DeepMind/EMBL-EBI |
| 計算側の圧縮 | GNoMEが38万の安定材料を予測(既知の約4.8万から一桁の拡大) | Nature 2023 |
| 実現は予測に遅れる | GNoMEが予測した約38万の安定構造のうち、736件は他の研究室が並行研究で独立に実現していた。これは検証の下限であって、合成の成功率ではない | Nature 2023 |
| 創薬の律速 | 1薬あたり10〜26億ドル、10〜15年。大半は臨床。AIが臨床の成功率を上げた証拠はない | 業界データ |
| 核融合 | AIは既存のトカマクの制御を習得した。実機を建てる律速はそのまま | Nature 2022 |
AIがディープテックに及ぼす効果は大きく非対称だ。計算の側では探索できる範囲が桁違いに広がる一方、物理の側では実現が律速のままになる。GNoMEの約38万の予測は、実証された材料ではなく安定構造の候補であり、これまでに独立に実現したのはごく一部にとどまる。予測の多くは既知化合物のわずかな延長で、役に立つ新材料とは言えない、という批判もある。1つの変換比ではなく、この非対称こそが、科学版のアムダールの法則が名指すものだ。AIは「可能性のパイ」を爆発的に広げるが、それが「実現したGDPのパイ」に変わる速さは、物理世界のループの速さに縛られる。新しいGDPは出てくる。ただしメディアが期待する速さ(数年で核融合や新薬が一斉に実る)ではなく、物理と臨床と規制の時間軸、つまり10年から15年で出てくる。
ディープテックでなくても、AIは取引の費用を消すことでパイを広げる。これまでサービスが届かなかった層に、はじめて届くのだ。ナイジェリアの生成AIによる個別指導は、6週間で0.3標準偏差の学習向上を生んだ(開発途上国の介入の上位2割にあたる)。ケニアのJacarandaは、1人あたり生涯0.74ドルで、300万人の母親にAIのトリアージを届けている。これは代替ではなく純増で、しかも底辺に届く。ただし2つのパイロットは、まだ文明的なパターンではない。だから確定ではなく示唆として読むべきだ。とはいえ手元の証拠の範囲では、これは最も平等化的なパイの創出の部類であり、第11部への橋でもある。
ただしマクロの集計では、信頼できる推計はどれも、GDPへの効果の大半を生産性(コスト削減)に帰し、新しい需要はあくまで不確かな上振れ要因として扱う。アセモグルの控えめなTFPの推計は、10年で0.66%以下だ。見出しを飾る「兆ドル」は、新しい需要ではなく生産性のことである。
要点:悲観か楽観かは、事実ではなく指標選択の問題だ。レントで測れば悲観、GDPで中立、ベネフィット(消費者余剰)で楽観。ただしベネフィットはレントとは別の台帳であり、絵を描き直しはするが、分配の問題そのものを解きはしない。
これまでの分析は、構造的に悲観へ傾いてきた。あえてポジティブな筋書きを洗い出すと(願望リストとしてではなく、各部に散らばった希望の種を回収し、成立条件・確度・規模で評価すると)暗い結論を破る論理は4つの経路、その中の16のシナリオにまとまる。
暗い結論 = 代替が需要を侵食 × レントが集中 × 分配が改善しない
これを破る4つの道:
  P1 代替が完成しない(技術・物理の限界)→ 労働が残る
  P2 パイが分配問題を上回る(成長が圧倒的)→ 全員が豊かに
  P3 レントが分散する(集中が崩れる)→ 分配が改善
  P4 非市場的な価値が増える(GDP外のベネフィット)→ 別の豊かさ
表18a P1:代替が完成しない
| シナリオ | 成立条件 | 確度 | 規模 |
|---|---|---|---|
| P1a 能力プラトー | スケーリングが頭打ち → 拡張均衡 | 低(実証は否定) | 大 |
| P1b 科学版アムダール | 物理・規制の律速(第10部、実現は予測に遅れる)→ 移行時間 | 中〜高(実証) | 中 |
| P1c 比較優位の床 | 計算資源が有限で低価値タスクが残る | 中 | 中(低賃金) |
| P1d 規制・正統性の壁 | 社会がAIに任せない(正統性の堀) | 中〜高 | 中 |
表18b P2:パイが分配を上回る
| シナリオ | 成立条件 | 確度 | 規模 |
|---|---|---|---|
| P2a デフレ的豊穣 | 価格崩壊 > 所得崩壊 | 中(バウモル財が制約) | 大 |
| P2b 発見型のTFP爆発 | 計算のなかで新しい財が実現 | 中(物理律速で遅い) | 大(長期) |
| P2c 未サービス層への新サービス | 取引費用が消える → これまで届かなかった層 | 高(実証・最も平等化的) | 中〜大 |
| P2d ケアからの解放(労働供給の解放) | AIが無償ケアの拘束時間を圧縮(ケアと両立できる働き方、安くなる有償ケア、家事81.8%の自動化)→ 労働市場の外の6.47億人の一部が有償の仕事に就く(第9部) | 中〜高(市場化のメカニズムは歴史的に実証済み。対人ケアの核は代替が最も遅い領域) | 大(6.47億人に、限界消費性向の高い所得が生まれる) |
表18c P3:レントが分散する
| シナリオ | 成立条件 | 確度 | 規模 |
|---|---|---|---|
| P3a オープンウェイトの床 | OSSが最先端を追う(約3か月)→ 能力アクセスの平等化 | 高(実証) | 中 |
| P3b 資本市場のバスト | バブルが崩れる → 資本破壊が不平等を圧縮 | 中(残酷な形) | 中 |
| P3c 公的富裕基金・再分配 | 政策の介入 | 低(政治次第) | 大 |
| P3d AIが人間を雇う | 正統性の堀のためAIが人間を雇う → 新しい労働需要 | 中(未成熟) | 中 |
表18d P4:非市場的な価値が増える(GDP外のベネフィット)
| シナリオ | 成立条件 | 確度 | 規模 |
|---|---|---|---|
| P4a 時間の解放 | 労働時間が減る → 余暇・創造 | 中(分配次第) | 大 |
| P4b 知識・教育の民主化 | 誰もが専門知に届く → 人的資本の底上げ | 高(実証) | 大 |
| P4c 認知の拡張・創造性 | AIが個人を拡張する | 中〜高 | 大 |
| P4d 科学的な進歩そのもの | 疾患・気候・エネルギー | 中(物理律速で遅い) | 極大(長期) |
実証されていて確度の高いポジティブ(★の帯)は、P2c(未サービス層への新サービス。最も平等化的)、P4b(教育の民主化。消費者余剰の爆発)、P1b(科学版アムダールが稼ぐ移行時間)、P3a(オープンウェイトの床。能力アクセスの平等化)だ。★の帯のすぐ下に来るのがP2d(ケアからの解放。第9部の経路)だ。メカニズム(家計生産の市場化)は歴史的に実証済みだが、AIがその続きを担えるかは、まだ方向が見えている段階で、実測の裏づけはない。確度と規模で配置すると、次のようになる。
              規模 大
  P1aプラトー  │  P4b教育民主化★  P4d科学進歩
  P2a豊穣      │  P2c未サービス層★ P4a時間解放
  P3c再分配    │  P2dケア解放
  ────────────┼──────────────────── 確度 →
               │  P1bアムダール★  P3a OSS床★
               │  P1d正統性の壁    P3d AIが人間を雇う
規模 小 (★=実証済みで確度が高い。16のうち12を配置)本稿の中心的な再フレームは、ここにある。その質的な形は、本稿のもっとも強い命題でもある。これまでの悲観は、ほとんど「超過利潤(レント)の分配」という、1つの指標で測った結果だった。指標を変えると、絵が変わる。この質的な命題は堅い。
以下のデータ点は検証済みだ。確度が低いのは、そこから引く1つの比のほうで、続く段落でそれを明示する。
表19 「ベネフィット」指標の検証データ(一次ソース、3票確認)
| 命題 | データ | 種別 | 出典 |
|---|---|---|---|
| 便益の大半は消費者へ | 技術革新の社会的便益のうち、生産者が手にするのは約2.2%。残りの約97.8%は消費者と社会へ流れる(1948〜2001年) | 歴史的推計 | ノードハウス NBER w10433 |
| AIの消費者余剰がレントを圧倒する | 米国の生成AIによる消費者余剰は2024年で約970億ドル、2025-26年で1160億〜1720億ドル。14対1という比は、2024年の余剰を大手4社(論文の括りで、本稿の上位3社より1社広い)の2024年の米国生成AI収益(約70億ドル)と対にしたもので、収益はその後かなり伸びたので、現在の比はもっと低い | モデル推計 | スタンフォード Digital Economy Lab 2026 |
| GDPに映らない | このベネフィットは、生産性やGDPの統計に現れる前にすでに生じている(論文の明言) | 方法論的 | 同上 |
| 広く分散している | ChatGPTは2025年半ばに世界の成人のおよそ1割に届き、利用の過半は業務の外だった | 実測 | スタンフォードHAI 2026 |
| 無料デジタル財の先例 | GDP-Bの推計で、13か国あわせて2.52兆ドル(GDPの5.95%にあたる) | 推計 | NBER w25695/PNAS 2019 |
3つの指標が、3つの結論を出す。そのどれもが当たっている。
表20 3つの指標、3つの結論
| 指標 | 結論 | 理由 |
|---|---|---|
| レント(富) | 悲観 | 資本とプラットフォームに集中する |
| GDP | 中立 | 成長はするが生産性が主導し、労働分配率は下がる |
| ベネフィット(消費者余剰) | 楽観 | 無料のAIが数十億の人々に専門知・教育・健康・創造を届ける |
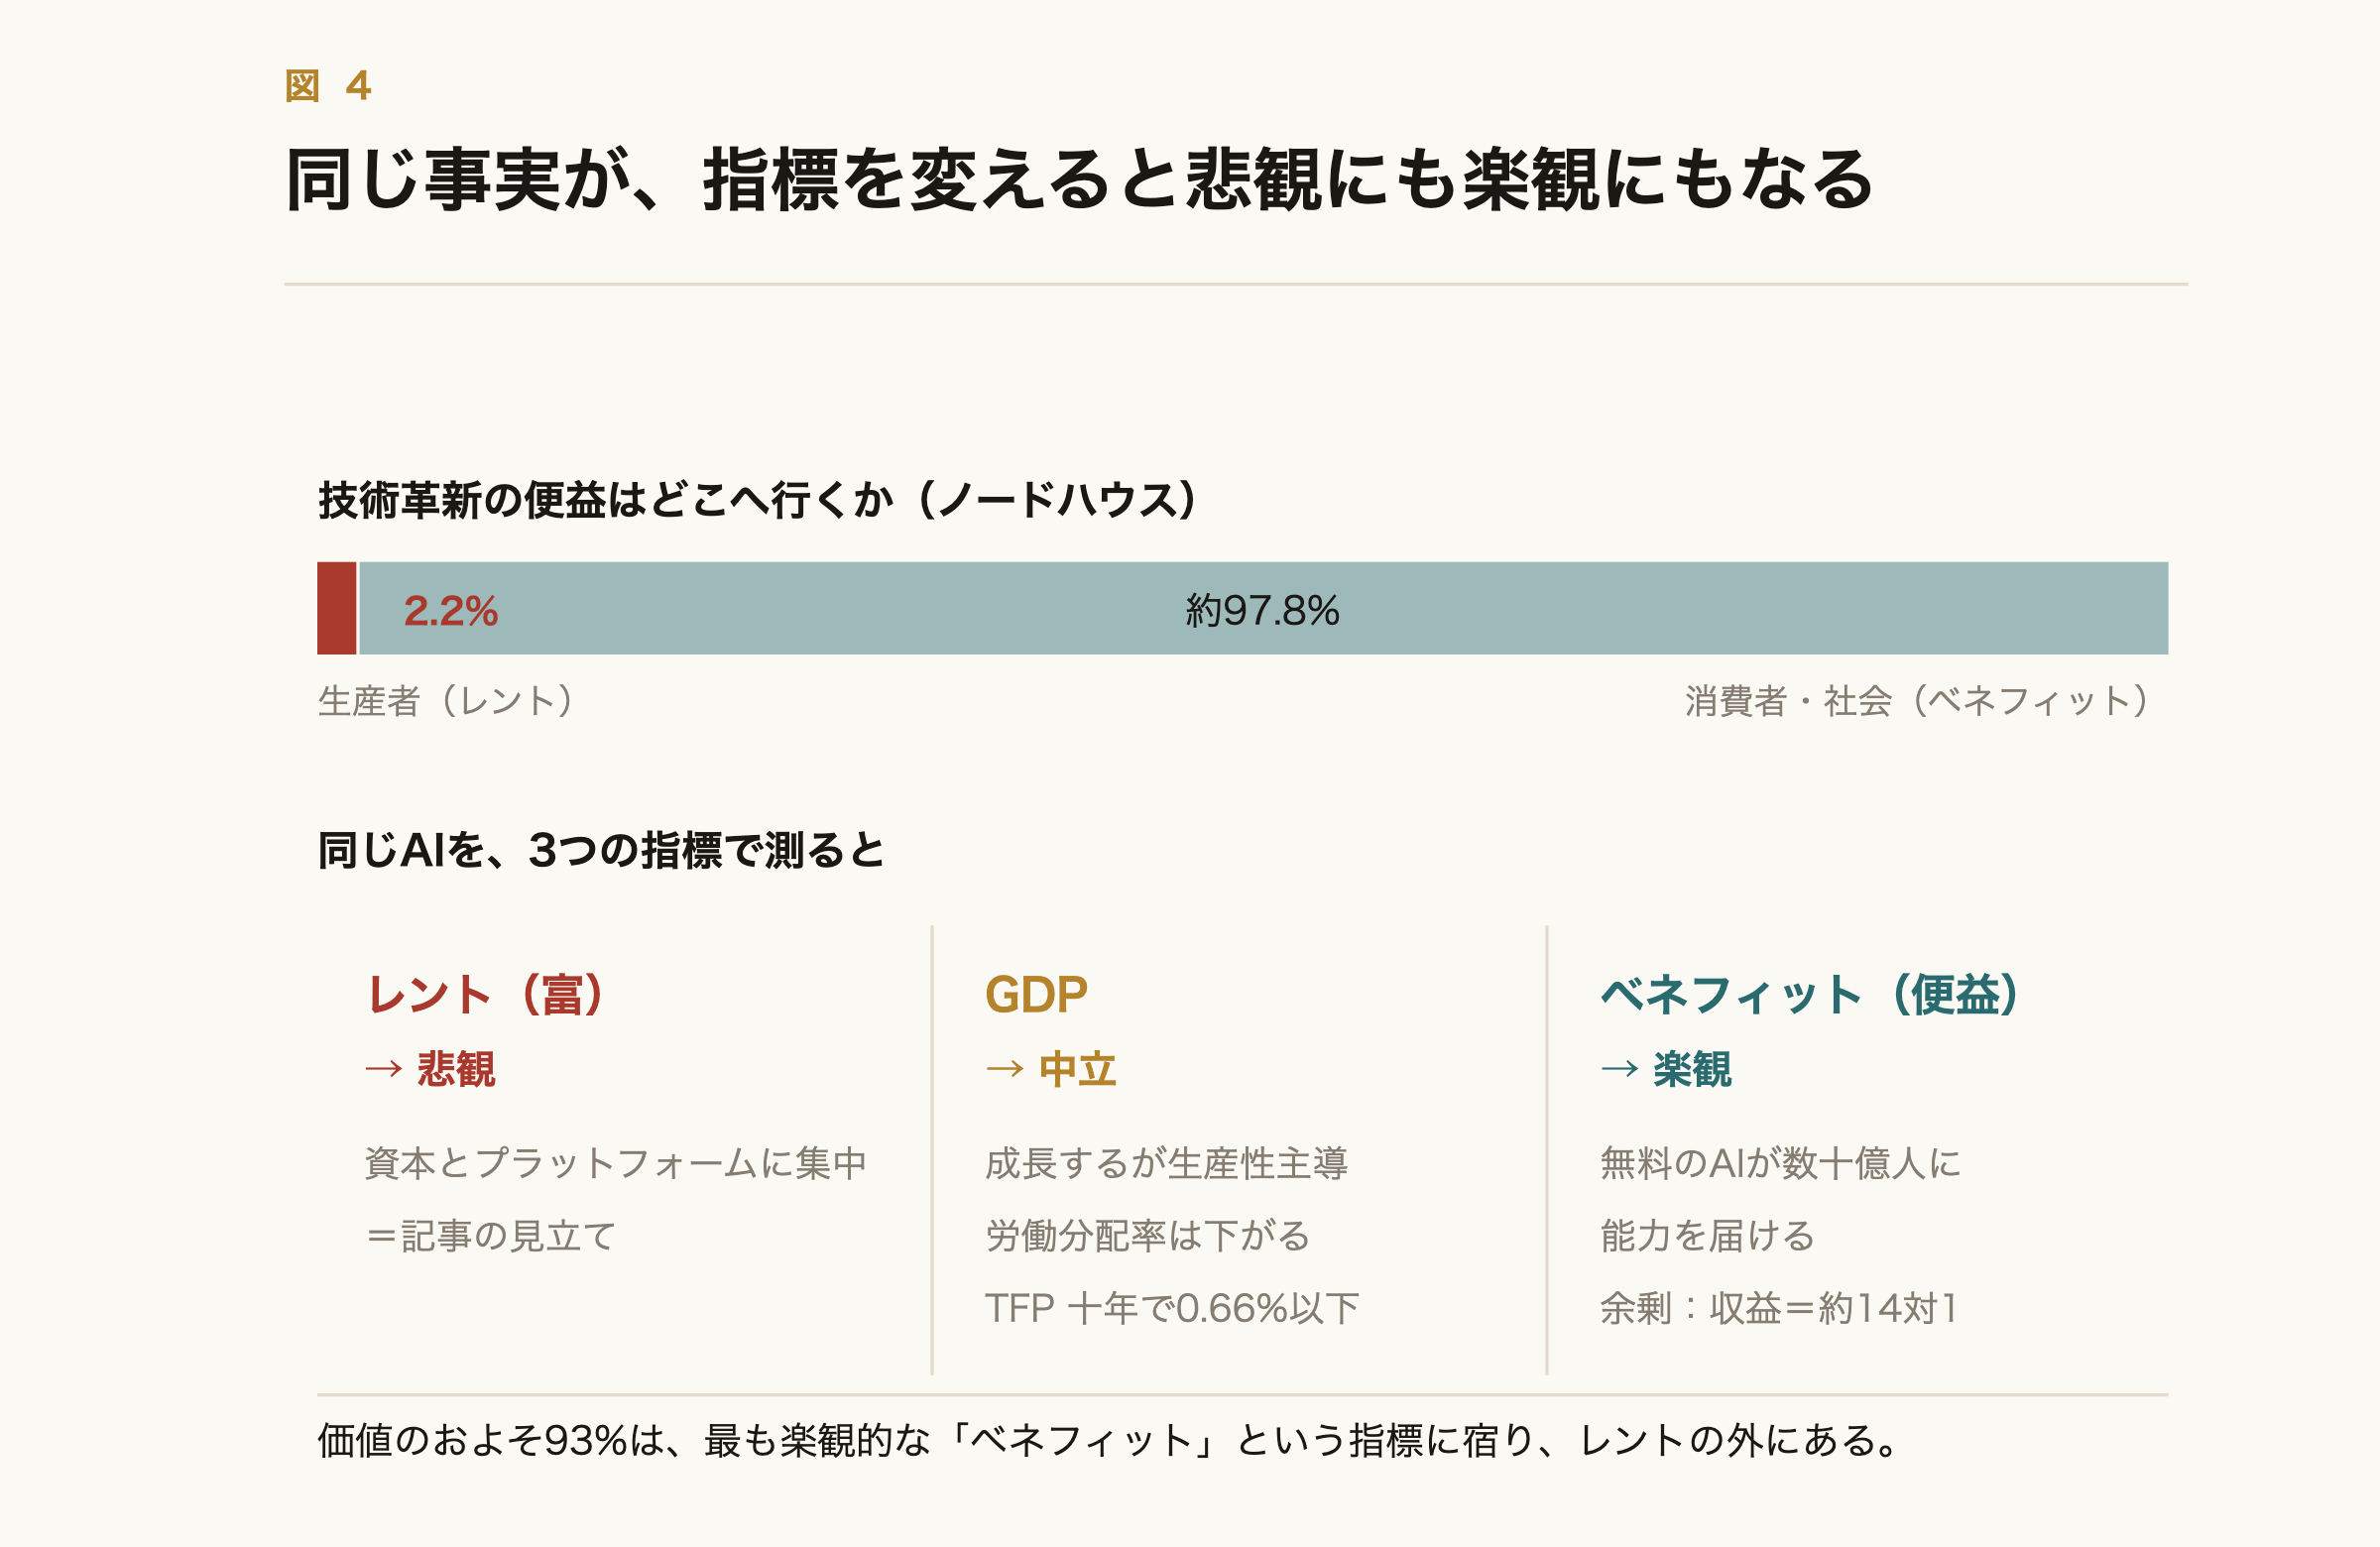
図4 価値の配分と3つの指標。歴史的には、技術革新の社会的便益の約97.8%が消費者・社会へ流れてきた(ノードハウス)。レント(悲観)・GDP(中立)・ベネフィット(楽観)の3指標が3つの結論を出す。
AIはレントを集中させ、GDPを緩やかに押し上げ、消費者余剰を爆発させる。これを同時にやってのける。いまある数字で見れば、価値の大半は最も楽観的な「ベネフィット」という指標に宿り、レントの外にある。ただし、それがどれほどかは固定された取り分ではなく推計であり、その推計がどれほど不確かかは、正確に述べておく価値がある。
この数字はAIに固有のもので、米国の生成AIの消費者余剰が収益のおよそ14倍だという比(表19)から導いている。便益の全体を「消費者余剰+収益」とみなすと、収益(レント)の取り分は約15分の1にとどまり、残りの約15分の14、すなわち約93%が消費者と社会のベネフィットへ回る。ただし、これを確たる数字としないために、3つの留保が要る。第一に、分子は消費者余剰のモデル依存の推計であり、これは最も不確かな部類の数字で、支払受入額(WTA)型の推計は大きく出ることが知られている。だから比は方向性として扱い、精密な値とは見ない。
第二に、分母は狭くて古い。70億ドルは大手4社の2024年の米国生成AI収益で、比はそれを2024年の余剰と対にしている。収益はその後かなり伸びた(OpenAI単独でも今や数十億ドル規模)ので、14対1は2024年の読みであり、現在の比は高くなるどころか低い。縮んだ比でも偏りが残るかどうかは、第3部の薄い堀次第だ。堀が薄いままなら、競争がレントの捕捉を妨げ続け、高いベネフィット比は持続する。収益化が堀を厚くすれば、比はさらに縮む。
第三に、そしてこれが最も重要だが、ベネフィットはレントと同じ台帳には載らない。消費者余剰は預金できず、きれいに課税もできず、賃金を失った人に手渡すこともできない。第5部の需要実現問題を、それ自体としては何も助けない。高いベネフィット比は、集中したレントの分配と共存するのであって、それを打ち消しはしない。ノードハウスの「生産者2.2%/消費者97.8%」は別物の推計(技術革新一般についての歴史的な配分)であり、AIの数字と近いのは示唆的ではあっても、傍証にはならない。不確かな2つの数字がたまたま近くに来ても、互いを裏づけることにはならない。
ここまでの分析から、立ち位置によっていくつかのことが導ける。
職業上の身の置きどころを決めるなら。 安い認知で勝負しないこと、そして「センス」や生の判断力に賭けすぎないこと。そこはモデルがいちばん速く登っている。重心は正統性の資産(説明責任、リスクに身をさらした時間で積んだ信頼、本物の関係)に、そしてそれを所有(エクイティ、専有のフィードバックループ、自分の顧客)へ変えることに置く。知能へのアクセスは差にならない。誰もが持つからだ。差になるのは、それに何を掛け合わせるかである。そして今すぐ始めること。機械がまだあなたをループに必要としているうちにだ。残る資産は、リスクに身をさらした時間を何年もかけてしか積めない。
ただし、この助言についてはひとつ、正直に断っておく。これは個人として合理的だが、集合的な解ではない。希少で説明責任を負う正統性の役割に、全員が就くことはできない(だから希少なのだ)。つまりこれは自分の勝率を上げる方法であって、消えた中間層全体が安全に着地する道ではない。後者は政策にしか答えられない問いで、個人の梯子登りはその代わりにはならない。
マクロを読むなら。 終末ではなく、変動に備えること。過小に見積もられているリスクは、大量の恒久的失業ではない。過剰なレバレッジと循環的な資金で築かれた拡大局面の金融的な調整であり、そこに、最も自動化しやすい領域でキャリア初期の知識労働者が強く絞られることが重なる。その拡大局面の脆さはよく裏づけられているが、時期と規模はそうではない。だから「調整は来る」は日付ではなく方向として受け取ること(IPOの開示が見るべき点だ)。この拡張の時代を窓として扱い、「AIはまだこれを完全にはできない」を「AIはこれをやらない」と読みちがえないこと。
これを作っている側なら。 ここでの再分配が慈善ではないことに気づくとよい。大手は消費者需要の下流にいるので、その需要を支えることは利潤を最大化する一手である。自分の市場を食いはじめる前に、到達できる代替の水準を上げる。「労働者を自動化し、それでも産出を買える誰かを残す」は、計算上、産業にとって最適な戦略であって、気前のよさではない。下層階級を警告しながらそれに向かって建てている企業は、必ずしも偽善ではない。彼らは自社の収益の数字にすでに見えている問題を語っているのであり、それを解決するつもりがあるかを、まだ決めかねているだけだ。
ニューヨーク・タイムズの下層階級の命題は、レントという指標では当たっている。経済的な権力、すなわち富は集中する。だが「ベネフィット」という指標で見ると、「史上もっとも多くの人が専門的な能力に手を伸ばせる時代」という、正反対の絵になる。
いちばん誠実なポジティブシナリオは、楽観的な事実を探すことからではなく、正しい指標を選ぶことから出てくる。物質的な豊かさも、能力へのアクセスも、平等になっていく。これがベネフィットの側だ。一方で、経済的な権力、つまり富は集中していく。これがレントの側だ。この2つは矛盾せず、同時に起こる。
集中は、第3部が「知能そのものの堀は薄い」と見出したことともまた矛盾しない。両者は別の層を指すからだ。生の知能のレントは分散する(オープンウェイトは一季節遅れ、エンタープライズのシェアは行き来する)。だが富は一層外側に溜まる。安い知能が乗る希少な補完、すなわち資本・流通・専有データ・ゲートされた最先端へのアクセス(第4部の集合A)にだ。核がコモディティ化すると、ティースとクリステンセンがともに予測するとおり、利益は隣接する希少資産の所有者へ移りやすい。だから「堀は薄い」と「富は史上最も集中」は、同じ出来事を2つの層で見たものでありうる。
ただし、この和解の限界も2つ挙げておく。それが指す資本と流通の集中の多くはAI以前からのもので、資本が複利で集まるという通常の傾向だ。AIが固有に足すのはその上の増分で、「かつてなく集中」が立証すべきは、受け継いだベースラインでなく、その増分のほうだ。そして本稿はこの増分を定量化していない。だから「かつてなく集中」は、測られた数字ではなく、方向を示す主張である。そして利益が隣接層へ移るのは経験的な傾向であって法則ではない。コモディティ化が利潤プールを移さずまるごと圧縮することもある(PCハードのマージンは隣へ移るより広く下がった)。集合Aのうち堅いのは資本・流通・専有データで、ゲートされた最先端へのアクセスは、その後一次情報で確認されたとはいえ、集合Aの中で最も耐久性の低いことが既に示されている(最初のゲートが能力を囲えたのは数か月で、残ったのは安全装置を外した利用への常設ゲートだけだ)。ここに荷重を負わせるべきではない。だから見出しの誠実な形は、最上級ではなく方向である。富はさらに集中していく。安くなった核が触れない補完を通じて、そして利潤が圧縮されずに隣へ移る場合において、である。「かつてなく集中」は、その方向の最悪ケースであって、測られた値ではない。
生活の質は上がりうる。たとえレントが集中し、労働分配率が下がっても。ただし、その希望的な側の内側に、1つの非対称が残る。能力へのアクセスは平等化するが、そのアクセスを所得に変えるには、なお第4部の補完資産(信頼、関係、責任を引き受ける立場、資本)を通さねばならず、それらは集中していく。誰もが道具を手にするが、誰もがそれをレントへの請求権に変えられるわけではない。ベネフィットの側は、届けるものにおいては平等化的で、何に換金できるかにおいては不平等なのである。
「AIがパイを広げるか」と「下層階級を救うか」は、別の問いである。パイは広がる。だが下層階級は分配の問題で、パイの大きさではなく、労働分配率とレントの行き先で決まる。発見型のAIはGDPを押し上げるが、そのGDPは、資本とプラットフォームと規制を握る者へ流れていく。パイの拡大は「成長」を救い、「分配」は救わない。
論説が見ていたのはレントだった。価値のうち、最も小さく、最も集中する一片である。はるかに大きい残りはベネフィットで、無料でAIを使う数十億の人々に散らばり、GDPにすら映らない。論説は、見ていた一片については正しく、残りの大半を見落としていた。だが、2つは別の台帳であり、人が生きていけるかどうかを決めるのは、論説が見ていた一片、すなわちレントのほうだ。見落とされた大きな残りは実在するが、誰の家賃も払わない。論説は分配について正しく悲観した。ただ、分配という問いを、物語の全体と取り違えていた。
私たちが向かうのは、能力へのアクセスがかつてなく平等になり、そのアクセスが変換する富と権力がかつてなく集中する、2つに裂けた未来である。どちらの面が見えるかは、どの指標で測るかにかかっているが、人が生きていけるかを決める指標は、暗いほうだ。
1つ留保を付けておく。この「裂けた未来」は、さしあたり近い将来から中期にかけての絵だ。猶予が壁ではなく時計である以上、自律性と信頼性が十分に上がりきった長期では、第5部が描いた分配の問題が改めて前面に出てくる。そのときも、能力へのアクセスが平等化するというベネフィットの側は変わらない(指標の裂け目そのものは持続する)が、富の集中はいっそう深まりうる。だからこの分析は、長期を楽観してよいという話ではない。むしろ、時計が進みきる前に分配をどう扱うかという問いを、いっそう切実にする。
1つの事前分布は、括弧にしまうより開いて述べておくべきだ。上でモデル化したほとんどの論点より、見出しの問いに直接かかわるからだ。機械化・電化・電算化は、いずれもほぼ同じ「永続的下層階級」の予言を呼び、いずれも黙示録的な形では外れた。このベースレートは、結論については本稿に有利に働く。最終状態が永続的下層階級ではないという、本稿がすでに出している結論を、もう一段支えるからだ。本当に圧力がかかるのは一段内側、テンポと深刻さ、つまり「移行はかつてより速く、危機はかつてより深い」という主張のほうだ。
そして擁護に堪える「今回は違う」は、狭く具体的である。過去の波は筋力と定型の認知を代替しつつ、非定型の認知を、人が登っていける逃げ場として残した。だが今回の波は、その逃げ場そのものを標的にする。目的地は同じで、新しいのは、過去のどの移行も頼ってきた逃げ場が、いままさに自動化されつつあるという点だ。だからベースレートは、結論ではなく、速さのほうを律する。
政治について一言。結論がそこに乗っているからだ。これを「社会の選択」と呼ぶと、選択が開かれていて中立であるかのように聞こえる。だが、どちらでもない。本稿がたどってきた集中そのものが、集合Aの保有者にルールへの直接のてこを与える。規制はそれ自体が補完資産であり、既得の側はそれを自分に有利に形づくる。自分たちにしか払えない順守体制、安全の名目が同時に堀になる仕掛け(第3部のゲートされた最先端)、すでに自分たちが席を占める標準化団体(第9部)を通じてだ。
分配をめぐる争いは、政策選択の下流にあるのではない。誰が政策を書くか、を通っている。そして第5部の裂け目は、政治的な発言力を持つ者によって争われ、排除された側は、その構造ゆえに発言力を最も持たない。これらはここではモデル化していない。本格的な政治経済は別の論考になる。それでも明記しておくのが最低限の誠実さだ。分配の帰結は、上で述べた経済の機構と同じくらい、この争いによって決まるからである。
そしておそらく、これからの政治と政策の最大の争点は、この裂け目そのものをどう扱うかになる。
本稿は、2026年4月のニューヨーク・タイムズ論説を起点に、経済学の枠組みで1段ずつ推論し、その推論を一次資料の多段の検証にかけて構築した。検証には生成AIによる調査の仕組みを計17回用いている。各回は約100の探索エージェント、25前後の一次ソース、3票による事実確認からなる。この方法の限界は、はっきり述べておくべきだ。複数エージェントの多数決は、独立した検証とは違う。重なりのある訓練データと同じ公開ソースに依拠するエージェントどうしは、同じ盲点を共有しうるので、多数決は誤りを減らしても独立性を保証しない。
さらに2つの深い限界がある。第一に、この検査は捏造された数字は弾けても、フレーミングや選択のバイアスは弾けない。AI経済のように、ラボ・投資家・論者が互いを引用し合う自己参照的な言説では、複数エージェントのハーネスは支配的なフレーミング(ハイプも破滅論も)を脱するより再生産しがちだ。第二に、ラン回数も棄却の過程も外部から監査できないので、下の棄却リストは証明ではなく開示として示している。重要な主張については、名前のある一次ソースまでたどり、セッション内で直接取得して確かめた。多数決は最終的な権威ではなく、ふるいとして使っている。検証を通らなかった主張、たとえばいくつかの著名なバブル統計、モデル崩壊の主張、特定企業のマージン数値、ISO 42001の具体的な要件、一部のスタートアップの資金規模などは、本文から外した。
とりわけ、最先端の大手の具体的な単位経済が2回続けて検証を通らなかったことは、本稿が「バブルだ」と断じず、資金の構造を「脆い」と記すにとどめた理由でもある(詳細は付録A)。
提示と留保についても、2つ加えておく。第一に、このハーネスが確かめられるのは「名前のある出典がXと述べている」ことであって、「Xが真である」ことではない。この差がいちばん問題になるのは、上の表に並ぶ予測値・サーベイ値(世界経済フォーラムの雇用予測、ゴールドマンの市場規模)であり、これらが測定された量と読まれないよう、表に「種別」の列を加えて区別した。
第二に、本稿自身の留保は非対称だ。留保はタイミングと規模(金融危機の時期、各波の大きさ)に集中する一方、論を実際に担う構造的・方向的な主張(MPCギャップが効く、利益は隣接する補完財へ移る、正統性の堀は持続する)は、留保されるより強く断定されている。この非対称の一部は誠実なものだ。方向はタイミングより確かに知りやすいからである。だが読者には、本稿が自らの予測へ向けた懐疑を、これらの構造的主張にも同じだけ向けてほしい。そここそ、本稿が最も脆く、最も反証しにくい場所だからだ。
新興の領域は一次データが薄く、消える仕事(求人の減少で実測できる)にくらべて確度が一段低い、という非対称がある。この点は本文でも明示した。数値はいずれも2026年半ば時点のもので、Epoch AI、METR、世界経済フォーラム、EU AI法、スタンフォードのDigital Economy Lab、NBER、Nature掲載の各論文などの一次資料に拠っている。データが争われている箇所や、監査を経ていない箇所には、その旨を記した。
意図的に括弧に入れた大きな変数が5つあり、どれも結論を動かしうる。中国は別の圏として扱ったが、国家主導の展開と国家主導の再分配が組み合わされば、それは別の政治経済であり、グローバル均衡をまるごと変えうる。
人口動態は欠落しているが、高齢化した経済では逆向きに働く。縮小する労働力(とりわけ日本)では、代替は遊休労働を生むのでなく、満たされない労働需要に出会う。だから第5部の力学のうち雇用の側はローカルに和らぐ。ただし分配の側(レントが資本の所有者へ集中すること)は和らがない。AIのベネフィットを享受しつつ、そのレントをほとんど所有しない経済(最先端の所有は他所にある)は、本稿の描くベネフィットとレントの裂け目の、最も極端な事例である。
エネルギーと送電網の容量は、各ステップが前提にする計算スケーリングの、モデル化されていない、動かしがたい上限だ(第6部、付録A)。
無償ケア経済は、計測のうえで最大の空白だ。本稿が使う3つの指標(レント、GDP、ベネフィット)はどれも市場の取引を土台にしているが、無償のケアと家事は、最低賃金で値をつけた控えめな評価でさえ世界GDPの9%(ILO、2018年)、代替費用法(資本サービス込み)ならG7のGDPの15〜26%(OECD)にのぼり、3指標のどれにも映らない。しかもそれは、残された最大の自動化の対象(家事の部分)であると同時に、最大の潜在労働力(第9部の解放の経路)でもある。
そして歴史のベースレートは警戒の逆を指す。機械化・電化・電算化はいずれも同じ「永続的下層階級」の予言を呼び、いずれも黙示録的な形では外れた。だから「今回は違う」の立証責任は実在し、立証に耐える主張は、破壊の種類が新しいのではなく、その時計が短いということだ。5つのどれも本稿では解いていない。名指しは、本稿が扱う範囲の縁を示すものである。
日本については、射程の外だが一段だけ踏み込んでおく。縮小する労働力が穴埋めとして現れるとき、その穴の多くは、介護・物流・建設・農業など、人手不足が慢性化した現場だ。これは第9部で見た「労働供給の解放」(無償ケアから人を解き放って働かせる)の、ちょうど鏡像にあたる。すなわち、ケアの担い手が覆いきれない仕事を、AIとロボットが埋める。ここから戦略的な含意が1つ出る。最先端のレントを所有できない経済が国内でレントに参加する道は、その穴埋め需要のある領域で補完資産(第4部の集合A、データ位置・物理・関係・正統性)を自ら持つこと、ほぼそれだけだ。ただし楽観はできない。総量として人手が足りない日本でも、事務の中間層は依然として空洞化しうる。バーベルは、より締まった労働市場の内側で、それでも形成される。
本稿の検討は5つの概念的な問い(集合B内部の耐性序列、梯子の再建、集合Aへの経路、スケーリングのプラトー、タイミングの同期性)を解決し、本文に統合した。だが結論の運命を決める実証的な変数は、なお未解決のまま残る。本付録はそれを名指しし、なぜ重要か、何が動かすかを記す。新しいデータが出たら、結論(とりわけ第6部の最終的な引力)をここで再較正する。これらは3つのドライバー(A 代替の射程、B レントの耐久性、C 資金調達可能性)の構成要素である。
表A1 結論の運命を握る5つの変数
| 変数 | 現状 | なぜ重要か | 再較正のトリガー |
|---|---|---|---|
| #1 OSSと最先端の遅れ(月数のトレンド) | 約3〜3.5か月、非単調(90% CI 1.1〜5.3)。ただし非公開・エージェント系のベンチでは8〜10か月 | ドライバーB。第3部の通信(安定寡占)かLinux(コモディティ化)かを分ける決定変数 | 四半期ごとの差の時系列。最新のオープンウェイトが採点されること(現在は過小の可能性) |
| #2 METRのエージェント地平がコーディング外へ一般化するか | 解決(最重要)。一様には一般化しない。コーディング外は線形(指数でない)、自律性は約30%上限、視覚的な操作は40〜100倍遅れ。ただし品質は専門家に接近(GDPval-AA。実務の成果物を専門家が採点するベンチマーク。Elo 1890) | ドライバーA(認知側)。第2部・第5部の暗い力学が発火するかをゲートする。一般化しなければ拡張均衡(暗い結論の唯一の解毒剤)が成り立つ | 計算可能性の時計の言い換え。METRの非コーディング領域と実世界でのエージェント失敗率を代理指標として追う |
| #3 ロボティクスが物理労働に追いつく速さ(モラベックのラグ) | 閉じる機構が見えた(家への汎化、データ多様性のスケーリング則、クロス・エンボディメント)が、まだ広い。独立系の実機ベンチで17.7%、家庭用ヒューマノイドは遠隔操作 | ドライバーA(物理側)。Aの天井の高さ。物理が遅ければ循環は安定する(第2の解毒剤) | 操作の汎化が実用閾値(約99%超)に近づくこと。ヒューマノイドが研究開発・訓練データ生成でなく、正味の労働代替を示すこと |
| #4 AIの設備投資が収益より速く伸びるか(資本市場の忍耐) | 未解決(穴が続く)。マージン・燃焼・黒字化が2回続けて検証を通らず。構造論(循環金融+減価のミスマッチ)には裏づけがあるが、バブル判定には論争がある | ドライバーC。「最初のバストは金融」の核。A↔C循環の振幅と周期を決める | 最先端の大手の検証可能な粗利・設備投資対収益の成長率・FCFカバレッジが開示されること。減価償却スケジュール。最初の大型デフォルトか減損 |
| #5 移動する最先端の1回答あたり推論コスト | 解決。1タスクあたりのコストは上昇(年に約3〜18倍)。推論がトークンを大量消費する(o3-highは当初ARC Prize財団の推計で約3000ドル/タスク、のちに約3万ドル/タスクへ上方修正)一方、固定能力のコストは下落(トークンあたり年50倍) | ドライバーB。最先端プレミアムの経済性。推論モデルの経済が集中に働くか分散に働くか | 同一の最先端タスクの1タスク総コスト(単価×トークン消費)の時系列 |
ドライバーへの写像と、致命的な相互作用は次のとおりだ。
A(代替の射程)= #2 + #3   → 暗い力学が発火するか
B(レントの耐久性)= #1 + #5  → 誰がレントを取るか
C(資金調達可能性)= #4       → レースが完走するか(上流のゲート)

致命的な相互作用:Aの成功がCを破壊する(代替が需要を殺し、需要が収益を殺し、収益が設備投資を殺す)
新しいリンク:  薄いB(OSS約3か月)がCを削る(堀がなければ設備投資が正当化できない)
最新の調査から、注視すべき新しい観測項目が3つ生まれた。ゲートされた最先端(Project Glasswing。その後一次情報で確認)が最初の決着(能力は数か月で一般提供へ降り、審査済みパートナー限定で残ったのは安全装置を外した利用だけ)の先でどう進化するか(その狭いゲートが常設ティアになれば頂点でBが強まり、頂点の不平等が構造化する。なお後日談が一般提供から数日で早くも届いた。安全装置を迂回する手法が攻撃的なセキュリティ能力を露出させたのを受け、米国政府がこの最先端モデル群を一時的に輸出規制の対象にし、約3週間の停止ののち再提供された。能力についての読みにも許可についての読みにも収まらない、第3のゲート要因、すなわち国家の統制である)。操作のスケーリング則の進展(訓練する家の数が増えるにつれ、汎用方策の成功率が17.7%からどこまで上がるか。物理の解毒剤が失効する速さ)。そして最先端の大手のIPO/S-1の開示(#4の解決イベントで、BとCを同時に判定できる唯一の観測点。先頭の2社は2026年6月に機密扱いで申請しており、申請の競争は始まったが、公開の開示そのものはまだこれからだ)。
これらに加えて、本文がまったくモデル化していない制約を1つ挙げておく。エネルギーと送電網の容量が、計算のスケーリングを縛る上限になりうることだ。代替速度の物語全体は、計算が拡大し続けることを前提にしている。もしチップではなく電力が律速になれば(データセンターの電力需要が、遅い送電網の整備とぶつかる)、それはアルゴリズムとは独立にドライバーAに天井をかけ、本稿が他では扱っていない方向から暗い力学を遅らせる。
監視の優先順位は次のとおり。#2(最も重要だが直接は調べにくく、非コーディングのエージェント失敗率を代理指標にする)、#4(最初のバストのタイミングを決める、最も近い将来に観測可能なイベント)、#3(Aの天井の高さ)、そして#1と#5(分配は決めるが引力の形は変えない)。
第1〜2部(責任・代替の速度)。 コース/カラブレイジ(1970年)の最小回避費用者:不法行為法は「誰が最も安く負担できるか」に収束する。エリッシュ(2019年)のモラル・クランプルゾーン:人間は安全のためではなく、責めを吸収する緩衝材として残される。パラスラマンとライリー(1997年)の自動化への過信:精度が上がるほど人間は検証をやめる。クライナーとクルーガー(2013年)の職業免許:免許は供給制限でレントを生む(賃金を守るのは責任でなく免許)。ベッカー(1964年)の一般的人的資本:訓練の便益は外に漏れ、個別企業は回収できない(梯子空洞化の市場の失敗)。ジェヴォンズのパラドックス:効率化が需要総量を増やす(放射線科。ヒントンの2016年「放射線科医はもう要らない」予測が外れた例)。コリネク(全職業が脆弱)対オーター(新産業が生まれる):比較優位の論争。フレイ(2019年)『技術の罠』:「短期が一生になりうる」。
第3部(市場構造)。 フォルク定理:プレイヤーが少ないほど暗黙の協調が保てる。クールノー対ベルトラン:容量の競争(正のマージン)対価格の競争(マージンゼロ)。クリステンセン:ローエンド型破壊(Unix→Linux)と魅力的利潤の保存則(コモディティ化で利潤が隣の層へ移る)。スポルスキー:「補完財をコモディティ化せよ」(Meta/Llamaの動機)。ベン・トンプソン:アグリゲーション理論(供給が無料になると需要側の集約が勝者総取りへ向かう)。ソロス:再帰性(投機需要型ジェヴォンズの双方向性)。
第4部(補完資産)。 ヴァリアン:補完財の原理(安くなるものの補完財になれ、代替財になるな)。ティース(1986年)の「イノベーションからの利益」:コモディティ化は利益を補完資産の所有者へ送る(ありふれたものか希少なものか)。ポランニー:暗黙知(「語れる以上のことを私たちは知っている」)。タレブ:スキン・イン・ザ・ゲーム(説明責任を負う主体は罰せられうる存在で、AIはそれになれない)。ピケティ:r > g(資本所得が労働所得を上回り集中する)。
第5部(マクロ循環)。 マルクス:実現問題と恐慌論(資本破壊によるリセット)。ケインズ:有効需要と貯蓄のパラドックス。カレツキ:資本家のジレンマ(集計では賃金が必要だが、個別には最小化したい)。セイの法則への批判:供給は自らの需要を作る、がMPCのギャップで破れる。MPCとエンゲルの法則:所得が下がると必需品のシェアが上がる(裁量財が先に崩れる)。バウモルのコスト病:安くならない財(住宅・医療・地位財)が実質的なベネフィットの律速になる。リカード:比較優位(AIが絶対的に優れても、計算資源が有限なら低価値タスクが人間に残る)。モラベックのパラドックス:物理(感覚運動)は認知より自動化が難しい。フォードの5ドル・デー:準独占者は需要の外部性を部分的に内部化する。合成の誤謬:個別に合理的なことが集計で自滅する。
第10〜11部(パイ・指標)。 ノードハウス(NBER w10433):技術革新の社会的便益のうち生産者が手にするのは約2.2%。ブリニョルフソンらのGDP-B(NBER w25695/PNAS 2019)とスタンフォードのDigital Economy Lab(2026年):GDPに映らない消費者余剰。科学版のアムダールの法則:物理を通る検証ループが全体を縛る。
スケーリング:Epoch AI(「2030年までスケーリングは続くか」「データは枯渇するか」Villalobos et al., ICML 2024、推論コストの研究)、METRの時間地平の系列(50%信頼性のタスク長が約7か月で倍増)、Artificial Analysis Intelligence Index。
ロボティクス/設備投資/OSS:Goldman Sachs Research(ヒューマノイドの2035年市場、約6倍に上方修正、単価年−40%:これは予測であって実現値ではない)、BMW/Figure AIの工場パイロット、VLA操作の各論文(RoboChallengeの汎用方策17.7%、物理・手作業がAI曝露最低)、認知約11.5年・物理約92年と置くトイモデル(単著・非査読・自認の粗い推計)、Epoch AIのOSSの遅れ(約3〜3.5か月、非単調)、Menlo Ventures『2025: The State of Generative AI in the Enterprise』(第3部のエンタープライズLLMシェアの変動)、AnthropicのFable 5 / Mythos 5リリースノート(第3部のProject Glasswingと、安全装置でゲートされたティアの一次確認)、Anthropicの再提供ノート(2026年6月の輸出規制による停止と再提供。付録A)。
仕事/規制/ベネフィット:世界経済フォーラム Future of Jobs 2025(純増7800万、AI固有約1000万)、Anthropic Economic Index、EU AI法(第4条、オムニバス後の高リスク施行時期:2027年12月・2028年8月)、Linux Foundation傘下のC2PA、ノードハウス NBER w10433、スタンフォード Digital Economy Lab 2026、NBER w25695/PNAS 2019、アセモグル『The Simple Macroeconomics of AI』(NBER w32487)(第10部のTFP約0.66%の推計)。
ケア経済:ILO『Care Work and Care Jobs for the Future of Decent Work』(2018年)(64か国で1日164億時間の無償ケア、最低賃金で値をつけても世界GDPの9%、ケアに専従して労働市場の外にいる6.47億人、内訳は家事81.8%・直接の対人ケア13.0%、そしてケア労働は関係性を核とするためロボットなどによる代替の余地は限られるというILO自身の判断)、OECD統計ワーキングペーパー第91号(2018年)(無償の家事活動はG7のGDPの11.5〜23.7%(代替費用法・労働のみ。資本サービス込みでは14.7〜25.6%)・41〜66%(機会費用法)、2015年)、BEA『Survey of Current Business』(2022年2月)(米国の家計生産は、それを含めて測り直した産出全体の37%(1965年)から25%(2020年)へ)。
以下は3票の検証を通らず、本文では意図的に使っていない。約1%の合成データによるモデル崩壊/合成汚染によるスケーリング則の破れ、エージェント成功率の constant-hazard・半減期の解釈(ただし基底にある指数的な地平のトレンドは生き残る)、具体的な「設備投資2000億ドル対収益120億ドルの差」「推論単価が年70%で崩落」、旧来の「5〜22か月」のOSSの遅れ(約3〜3.5か月に更新)、モラベックの「数桁の計算コスト差」という読み。これらを外したことが、本稿が資金の構造を「バブルだ」と断じるのでなく「脆い」と記す理由であり、広く出回るいくつかの統計がここに一切現れない理由である。